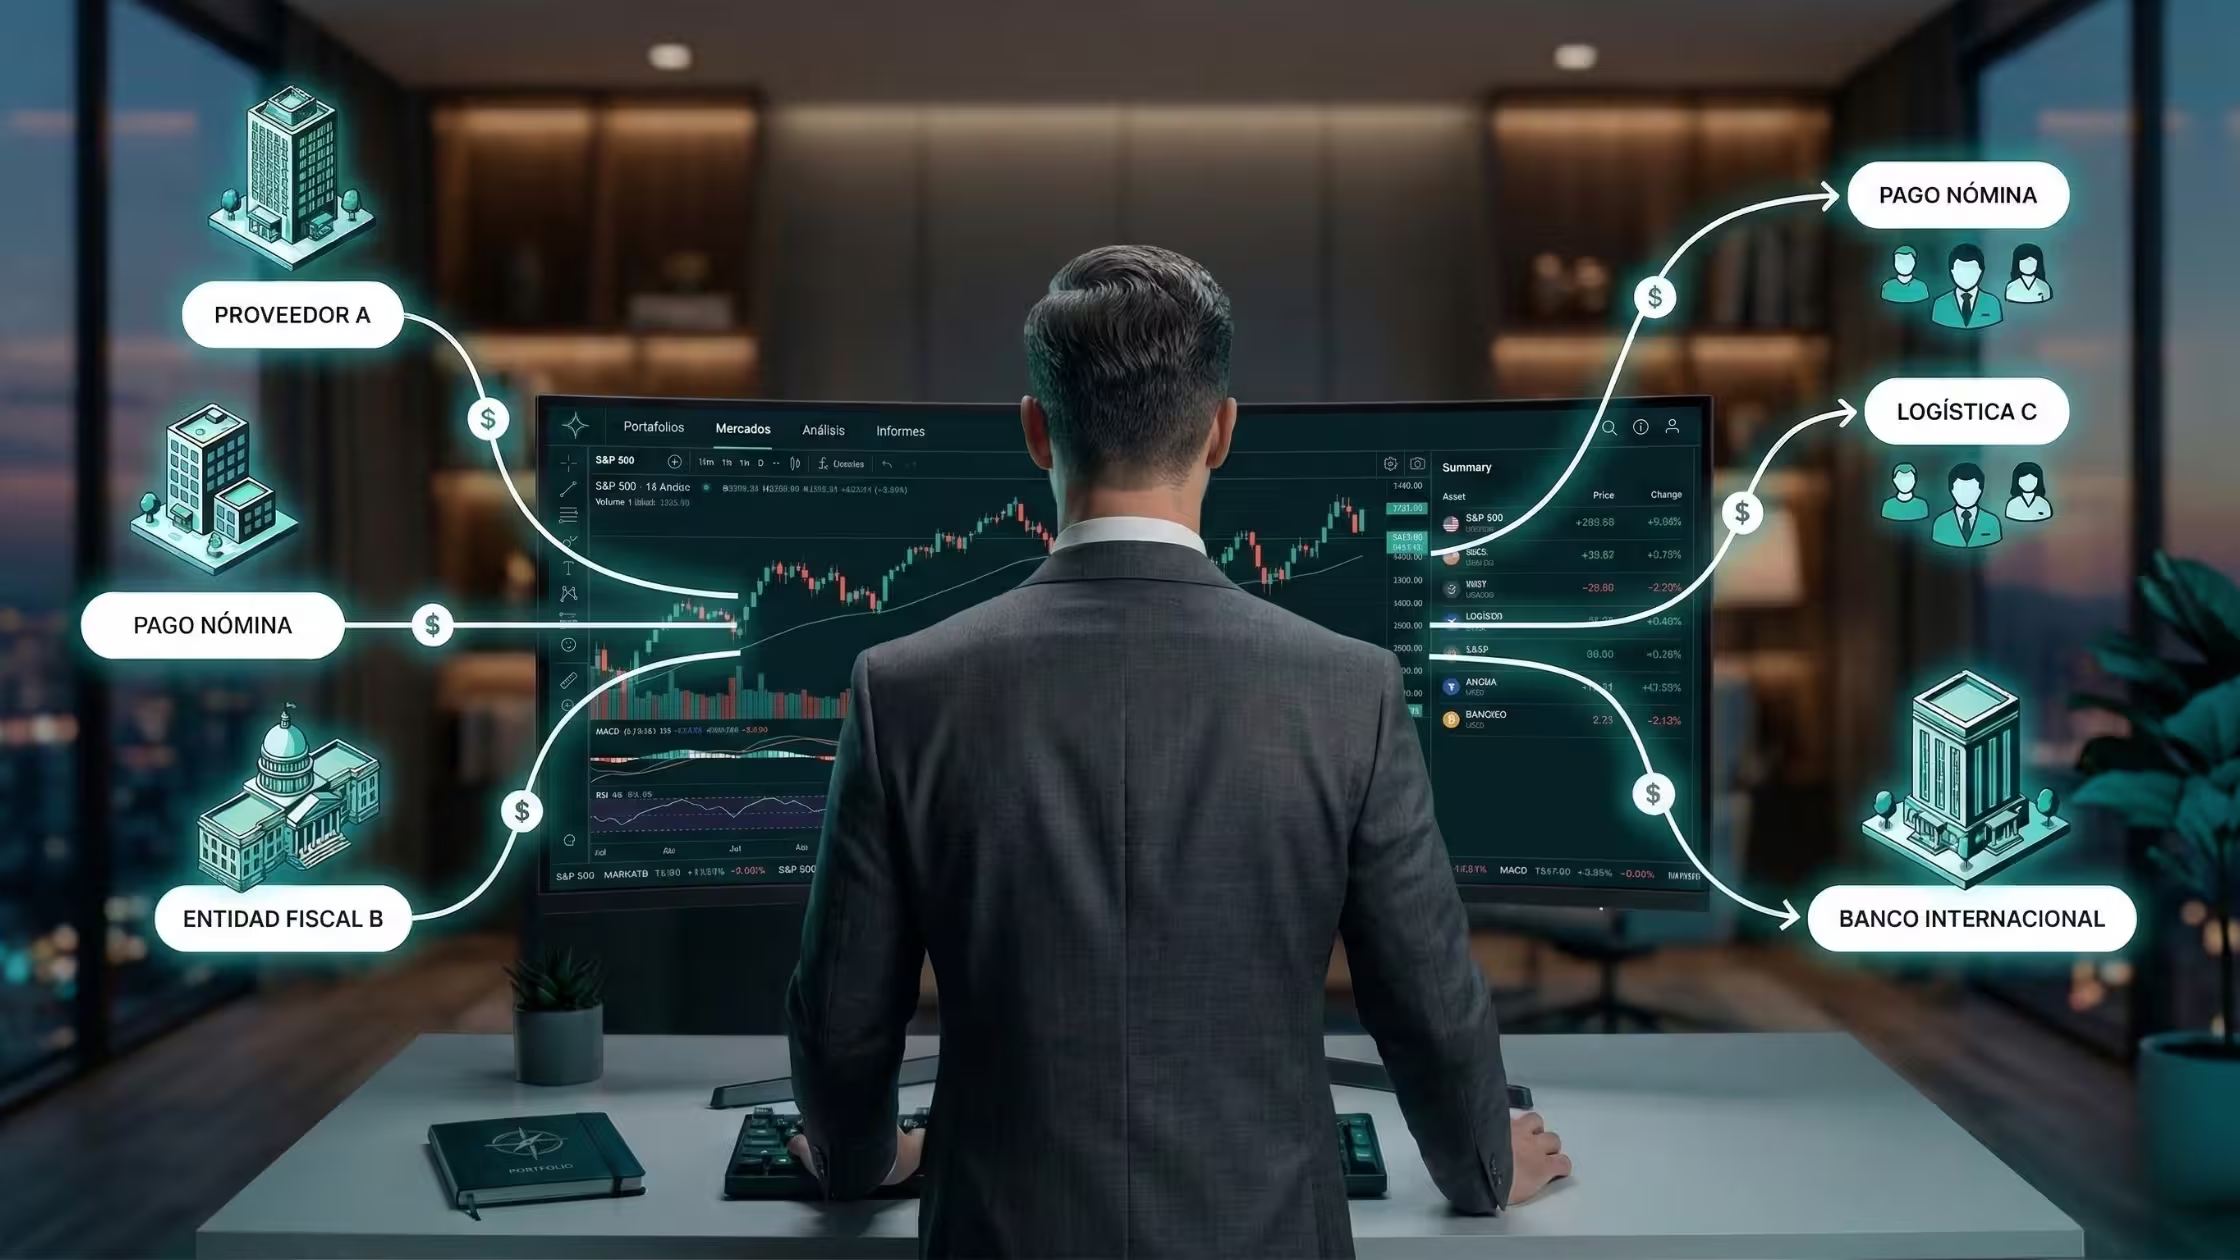

La dispersión de pagos es el mecanismo que permite a las organizaciones procesar pagos inmediatos, y de forma masiva, a múltiples destinatarios (empleados, proveedores o aliados) desde una cuenta centralizada en una sola operación técnica.
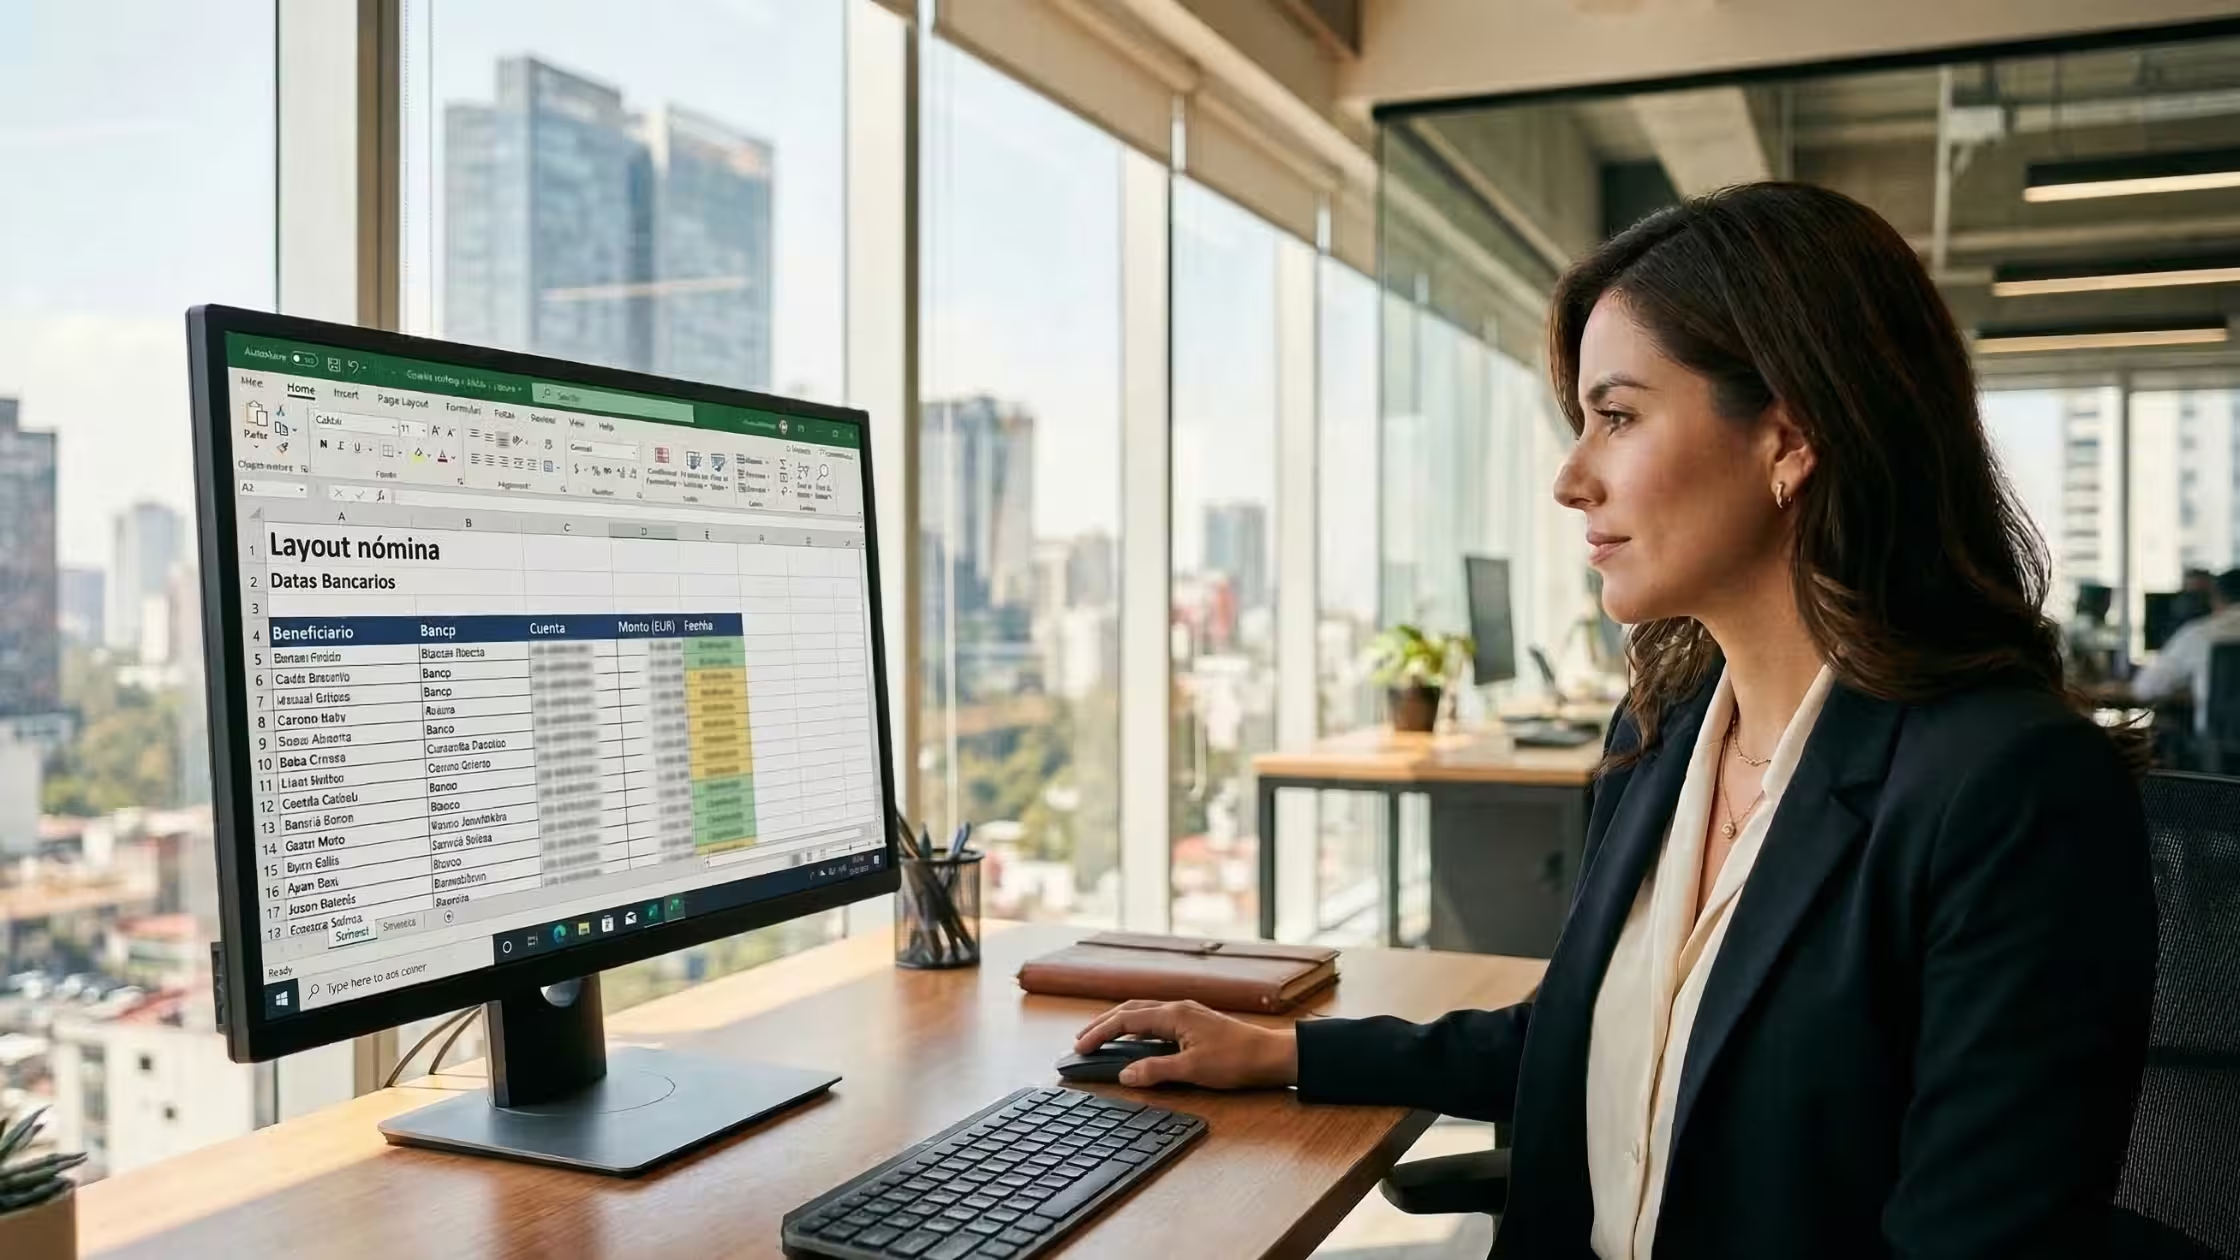
Imagina que quedan seis días para el pago de nómina o pago a proveedores críticos. En el modelo tradicional, su equipo de tesorería se enfrenta a un caos de archivos Excel masivos, portales bancarios con interfaces lentas y el riesgo latente del error humano al cargar datos manualmente.
Este escenario no solo es ineficiente, es un obstáculo para la competitividad de las empresas que operan a gran escala.
Hoy, realizar desembolsos dependiendo de ciclos restringidos es anacrónico e ineficiente.
En esta guía, exploramos cómo la introducción de soluciones de pago, tanto regionales e internacionales, y la orquestación de pagos redefinen la tesorería moderna, garantizando que cada payout sea inmediato, seguro y trazable.
Históricamente, el estándar en mercados como el colombiano ha sido el uso de archivos planos (.txt o .csv) cargados en portales bancarios para ser procesados vía ACH (Cámara de Compensación Automatizada).
Bajo este esquema, el banco procesa los lotes en ventanas de tiempo programadas. Si un tesorero olvida cargar un archivo antes del corte de las 3:00 PM, cientos de beneficiarios no recibirán sus fondos hasta el siguiente día hábil.
El modelo ACH fue diseñado en un contexto donde la inmediatez no era un factor de competencia.
Sin embargo, la brecha digital en América Latina se está cerrando, y las empresas que aún dependen de procesos manuales enfrentan consecuencias críticas que afectan su flujo de caja y reputación:
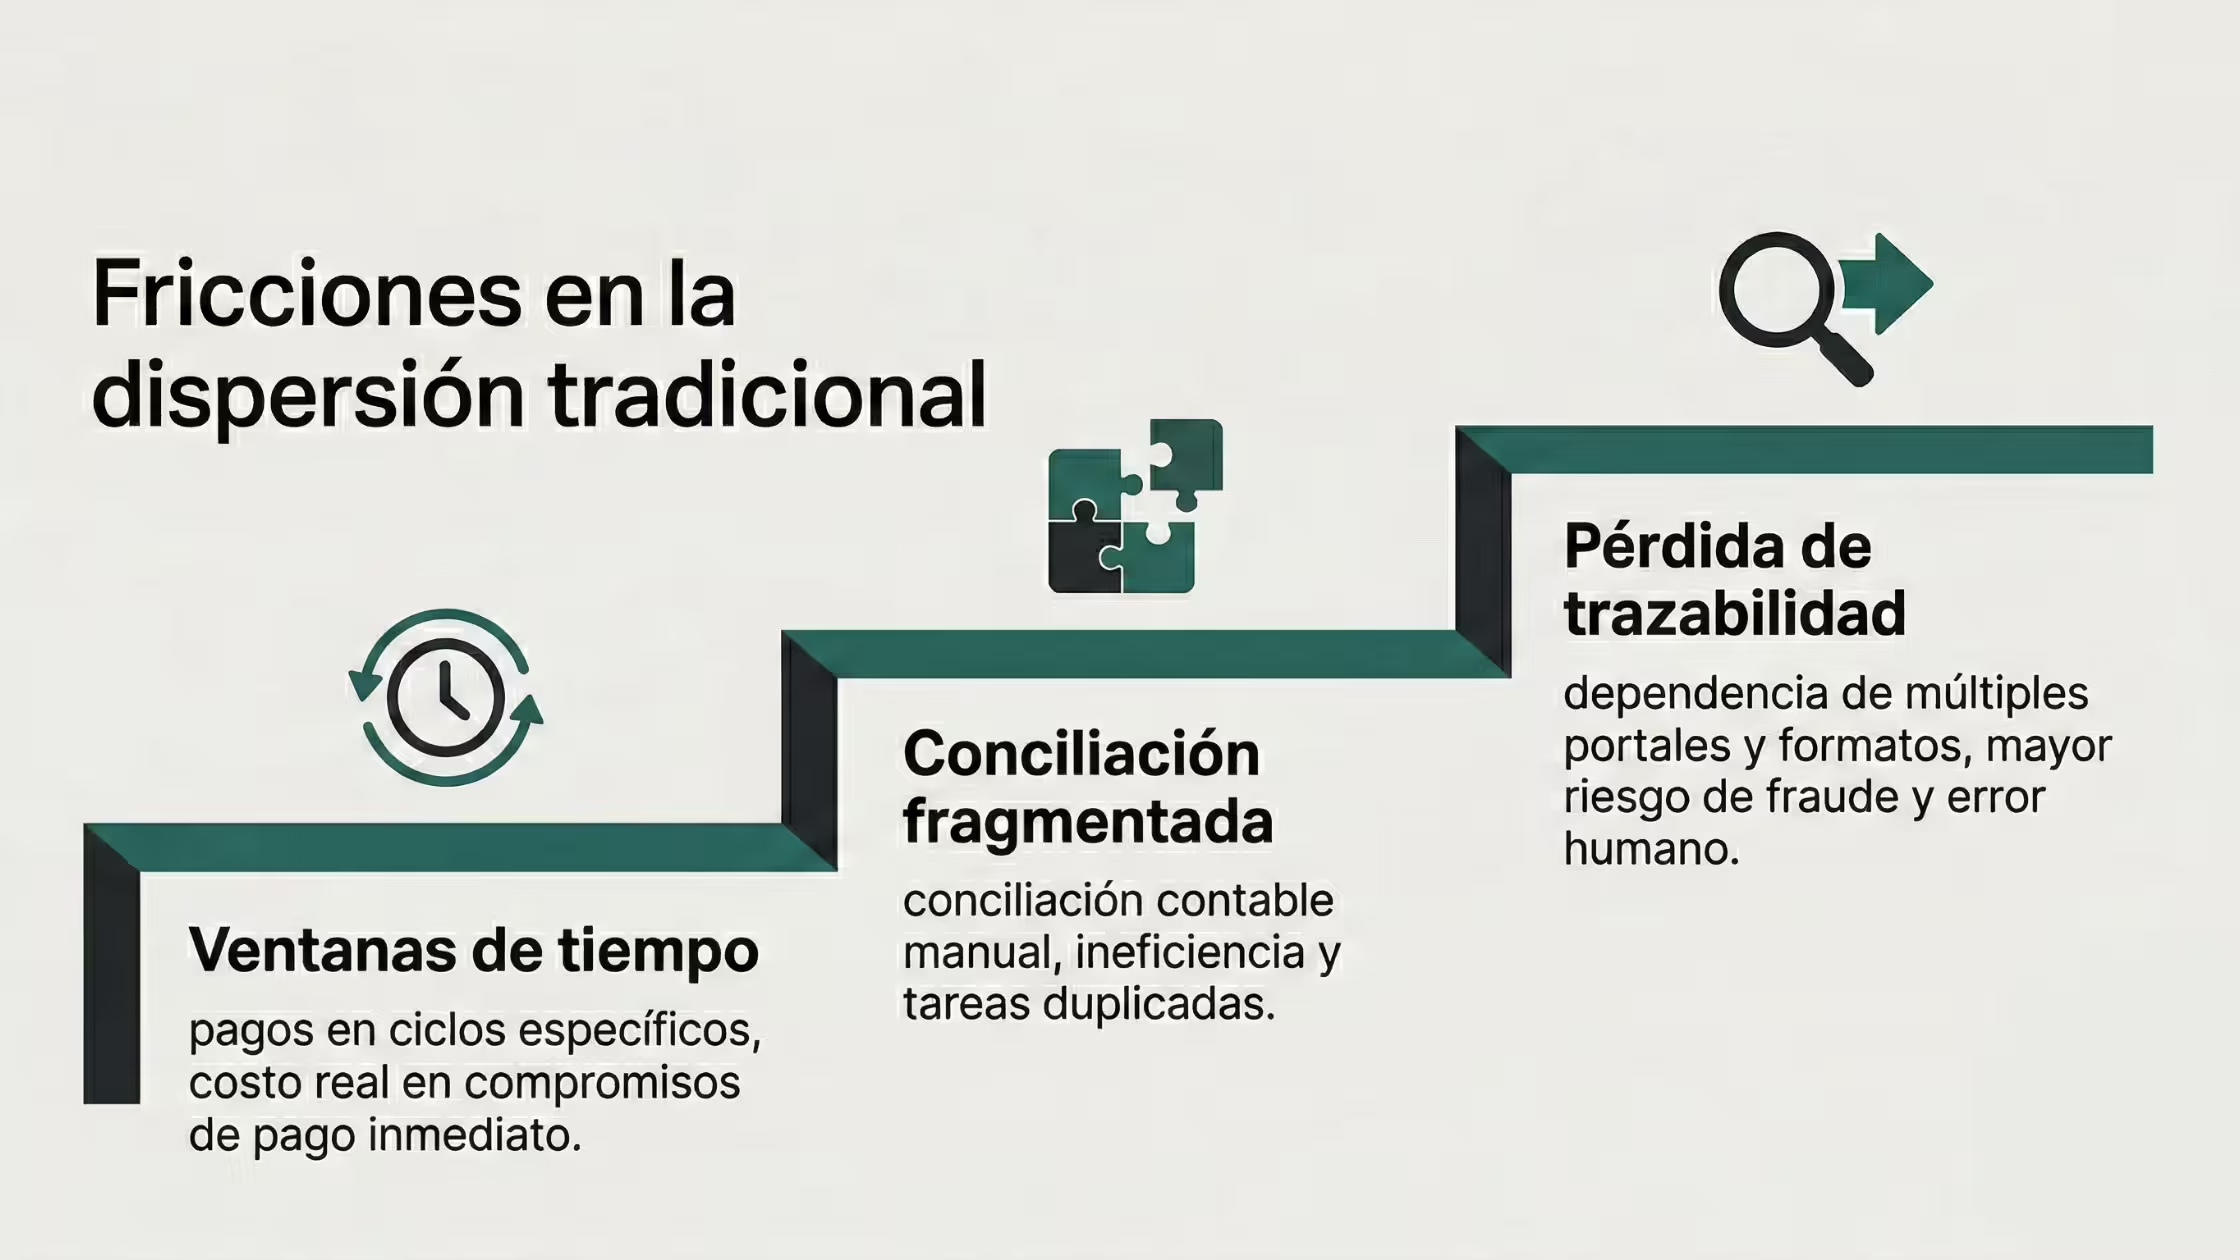
Operar con ventanas de tiempo tiene un costo real en los compromisos de pago inmediato, pues los pagos se procesan en ciclos específicos; la conciliación contable manual ocupa recursos como tiempo y esfuerzo humano; por último, la dependencia de operar entre múltiples portales y formatos propicia más errores humanos y da mayor margen para el fraude.
En cambio, la dispersión de pagos moderna, impulsada por plataformas de orquestación como Cobre, rompe estas barreras al permitir que la empresa actúe como su propio centro de distribución financiera, ganando autonomía sobre sus tiempos y su liquidez.
Para un CTO o un líder financiero, entender el procesamiento interno de la dispersión es vital. El proceso sigue un flujo técnico estructurado que garantiza que los recursos lleguen a su destino sin fricciones, integrándose directamente con los sistemas de planeación de recursos empresariales (ERP).
Si bien cada caso tiene pormenores que corresponden a las necesidades de la empresa, estos son los tres pasos más importantes que tu empresa debe seguir para integrar la API de Cobre en tu dispersión.
Antes de enviar cualquier solicitud de dispersión de pagos, es necesario realizar dos pasos cuando ya eres cliente de Cobre:
Previo a cualquier intento de iniciar pagos, es necesario estructurar el flujo de dinero en Cobre:
Una vez hecha la autenticación y preparado los listados de las contrapartes, el último punto es habilitar el endpoint: Create a Money Movement. Este endpoint permite iniciar una orden de pago o dispersión desde una cuenta asociada hacia una contraparte.
Hay cuatro parámetros importantes para esto:
Opcionalmente, puedes agregar tu identificador propio para la correlación interna: external_id.
Otros dos pasos opcionales, aunque importantes, para la dispersión son:
En resumen, los tres pasos principales para integrar la API de Cobre a tus procesos de dispersión son, primero, la autenticación y configuración de credenciales; segundo, la configuración de cuentas y contrapartes; tercero, la iniciación del movimiento de dinero: dispersión de pagos.
No todos los bancos hablan el mismo "idioma" técnico. Aquí es donde una solución de pagos global actúa como traductor.
La orquestación permite que una gran empresa envíe pagos a 15 bancos diferentes desde una sola interfaz, consolidando la visibilidad de la caja y reduciendo la complejidad técnica de mantener múltiples conexiones bancarias directas.
La dispersión de pagos ha evolucionado más allá de la nómina tradicional. En 2026, su versatilidad la convierte en una herramienta estratégica para realizar pagos inmediatos en diversos sectores.
Este es el uso más extendido. Automatizar el pago de sueldos es crítico para empresas con más de 100 empleados.
La dispersión inmediata asegura que el colaborador reciba su pago incluso en días no hábiles, lo que mejora drásticamente el clima laboral y reduce la carga del equipo de nómina.
En América Latina, los pagos manuales con múltiples validaciones generan demoras innecesarias. La dispersión masiva permite automatizar el pago a proveedores recurrentes, facilitando la conciliación contable y mejorando la posición negociadora de la empresa al garantizar puntualidad absoluta.
Para el sector e-commerce y retail, el cashback es una herramienta de lealtad poderosa. Se espera que los programas de cashback en la región crezcan un 14% anual hasta 2029.
Procesar estas devoluciones de forma individual sería una pesadilla logística; la dispersión masiva permite ejecutar miles de micro-pagos de incentivo en segundos.
Una solución de pagos para dispersión masiva es necesaria para plataformas de última milla o servicios profesionales que requieren pagar a miles de trabajadores independientes por tareas específicas. Estos pagos son variables y de alta frecuencia.
De hecho, la inmediatez en el pago es el principal factor de retención de talento en la economía gig.
Ideal para fuerzas de ventas distribuidas. La capacidad de dispersar bonos por desempeño de forma instantánea tras el cumplimiento de una meta actúa como un refuerzo positivo directo en la productividad de los equipos.
Para un CFO, la automatización de la dispersión de pagos impacta directamente en el estado de resultados y en la gestión de riesgos.
La automatización reduce el tiempo de procesamiento hasta en un 90%. Lo que antes tomaba una jornada completa de un equipo de tesorería, ahora se completa en minutos.
Esto permite que el talento humano se enfoque en análisis financiero estratégico en lugar de tareas mecánicas de carga de datos.
El error de "dedo" es una de las mayores causas de pérdida de dinero en transferencias manuales.
Los sistemas de dispersión electrónica incluyen contrapartes y validaciones automáticas de dígitos verificadores, así como reglas de negocio que impiden pagos duplicados o hacia cuentas no autorizadas.
Cada transacción queda registrada con marca de tiempo, ID único y beneficiario verificado. Esto simplifica las auditorías y asegura que la empresa cumpla con las normativas locales de transparencia y prevención de lavado de activos (SARLAFT/AML).
Por ejemplo, la dispersión de nómina automatizada y conectada con SPEI para un uso empresarial tiene la ventaja de que estas transferencias generan un CEP, un documento infalsificable, con validez fiscal.
La puntualidad es la base de la confianza. Ya sea un empleado esperando su sueldo o un proveedor esperando el pago de una factura, la inmediatez de la dispersión electrónica fortalece los lazos comerciales y mejora la calificación crediticia de la organización.
La barrera de los ciclos bancarios está cayendo. En el contexto de 2026, esperar 24 horas para que un fondo se liquide ya no se considera un estándar aceptable, sino una deficiencia técnica.
SPEI, Pix y más recientemente Bre-B en Colombia marcan un nuevo estándar de cómo es una tesorería eficiente.
Bre-B es el nuevo sistema de pagos inmediatos administrado por el Banco de la República. Su implementación permite la interoperabilidad total: transferir dinero entre bancos y billeteras digitales usando solo un identificador (como el número de celular) y con acreditación en menos de 20 segundos.
Para la dispersión de pagos, esto significa que las empresas ya no están "secuestradas" por los horarios de la cámara de compensación.
La liquidez se vuelve líquida de verdad, permitiendo operaciones 24/7. Cobre, como orquestador, integra esta inmediatez para que las corporaciones puedan usar Bre-B masivamente sin necesidad de rediseñar toda su infraestructura interna.
Aunque el uso de activos digitales aún está en fase de adopción regulatoria, los payouts masivos con stablecoins, criptomonedas estables con respaldo fiat, ofrecen una solución sin precedentes para empresas con operaciones transfronterizas.
Las stablecoin permiten enviar pagos internacionales eliminando los costos de la banca corresponsal y las fluctuaciones de tipos de cambio de último minuto.
Puedes leer más sobre qué es una stablecoin y sus usos para recaudo y pagos B2B.
No todas las plataformas de dispersión son iguales. Un CTO debe evaluar criterios técnicos específicos para asegurar la escalabilidad:
A pesar de la tecnología, existen descuidos operativos que pueden comprometer una dispersión. Aquí cómo mitigarlos:
En 2026, la dispersión de pagos ha dejado de ser una tarea de oficina para convertirse en una herramienta de agilidad empresarial.
Las empresas que adoptan los pagos inmediatos masivos y la orquestación no solo ahorran tiempo; ganan la capacidad de reaccionar más rápido que su competencia, fidelizan a su talento y optimizan cada centavo de su liquidez.
La transformación digital financiera comienza por la base: cómo movemos el dinero hacia quienes hacen posible el negocio. La dispersión electrónica es el primer paso hacia una tesorería autónoma, inteligente y global.
Depende del sistema. Bajo el modelo tradicional ACH, puede tardar de 4 a 24 horas hábiles. Con sistemas de pagos inmediatos como Bre-B o SPEI, la liquidación es instantánea (segundos), operando 24/7.
Es significativamente más seguro que el manejo manual de archivos. Las APIs utilizan protocolos de encriptación y tokens de seguridad que eliminan el riesgo de manipulación de datos durante el tránsito.
Aunque se usan como sinónimos, la dispersión implica un proceso de gestión de fondos desde una cuenta central a múltiples beneficiarios con una lógica de negocio detrás (validación, programación y conciliación automática), mientras que una transferencia masiva puede ser simplemente el envío de un lote sin mayor inteligencia operativa.
La dispersión de pagos es el mecanismo que permite a las organizaciones procesar pagos inmediatos, y de forma masiva, a múltiples destinatarios (empleados, proveedores o aliados) desde una cuenta centralizada en una sola operación técnica.
Imagina que quedan seis días para el pago de nómina o pago a proveedores críticos. En el modelo tradicional, su equipo de tesorería se enfrenta a un caos de archivos Excel masivos, portales bancarios con interfaces lentas y el riesgo latente del error humano al cargar datos manualmente.
Este escenario no solo es ineficiente, es un obstáculo para la competitividad de las empresas que operan a gran escala.
Hoy, realizar desembolsos dependiendo de ciclos restringidos es anacrónico e ineficiente.
En esta guía, exploramos cómo la introducción de soluciones de pago, tanto regionales e internacionales, y la orquestación de pagos redefinen la tesorería moderna, garantizando que cada payout sea inmediato, seguro y trazable.
Históricamente, el estándar en mercados como el colombiano ha sido el uso de archivos planos (.txt o .csv) cargados en portales bancarios para ser procesados vía ACH (Cámara de Compensación Automatizada).
Bajo este esquema, el banco procesa los lotes en ventanas de tiempo programadas. Si un tesorero olvida cargar un archivo antes del corte de las 3:00 PM, cientos de beneficiarios no recibirán sus fondos hasta el siguiente día hábil.
El modelo ACH fue diseñado en un contexto donde la inmediatez no era un factor de competencia.
Sin embargo, la brecha digital en América Latina se está cerrando, y las empresas que aún dependen de procesos manuales enfrentan consecuencias críticas que afectan su flujo de caja y reputación:
Operar con ventanas de tiempo tiene un costo real en los compromisos de pago inmediato, pues los pagos se procesan en ciclos específicos; la conciliación contable manual ocupa recursos como tiempo y esfuerzo humano; por último, la dependencia de operar entre múltiples portales y formatos propicia más errores humanos y da mayor margen para el fraude.
En cambio, la dispersión de pagos moderna, impulsada por plataformas de orquestación como Cobre, rompe estas barreras al permitir que la empresa actúe como su propio centro de distribución financiera, ganando autonomía sobre sus tiempos y su liquidez.
Para un CTO o un líder financiero, entender el procesamiento interno de la dispersión es vital. El proceso sigue un flujo técnico estructurado que garantiza que los recursos lleguen a su destino sin fricciones, integrándose directamente con los sistemas de planeación de recursos empresariales (ERP).
Si bien cada caso tiene pormenores que corresponden a las necesidades de la empresa, estos son los tres pasos más importantes que tu empresa debe seguir para integrar la API de Cobre en tu dispersión.
Antes de enviar cualquier solicitud de dispersión de pagos, es necesario realizar dos pasos cuando ya eres cliente de Cobre:
Previo a cualquier intento de iniciar pagos, es necesario estructurar el flujo de dinero en Cobre:
Una vez hecha la autenticación y preparado los listados de las contrapartes, el último punto es habilitar el endpoint: Create a Money Movement. Este endpoint permite iniciar una orden de pago o dispersión desde una cuenta asociada hacia una contraparte.
Hay cuatro parámetros importantes para esto:
Opcionalmente, puedes agregar tu identificador propio para la correlación interna: external_id.
Otros dos pasos opcionales, aunque importantes, para la dispersión son:
En resumen, los tres pasos principales para integrar la API de Cobre a tus procesos de dispersión son, primero, la autenticación y configuración de credenciales; segundo, la configuración de cuentas y contrapartes; tercero, la iniciación del movimiento de dinero: dispersión de pagos.
No todos los bancos hablan el mismo "idioma" técnico. Aquí es donde una solución de pagos global actúa como traductor.
La orquestación permite que una gran empresa envíe pagos a 15 bancos diferentes desde una sola interfaz, consolidando la visibilidad de la caja y reduciendo la complejidad técnica de mantener múltiples conexiones bancarias directas.
La dispersión de pagos ha evolucionado más allá de la nómina tradicional. En 2026, su versatilidad la convierte en una herramienta estratégica para realizar pagos inmediatos en diversos sectores.
Este es el uso más extendido. Automatizar el pago de sueldos es crítico para empresas con más de 100 empleados.
La dispersión inmediata asegura que el colaborador reciba su pago incluso en días no hábiles, lo que mejora drásticamente el clima laboral y reduce la carga del equipo de nómina.
En América Latina, los pagos manuales con múltiples validaciones generan demoras innecesarias. La dispersión masiva permite automatizar el pago a proveedores recurrentes, facilitando la conciliación contable y mejorando la posición negociadora de la empresa al garantizar puntualidad absoluta.
Para el sector e-commerce y retail, el cashback es una herramienta de lealtad poderosa. Se espera que los programas de cashback en la región crezcan un 14% anual hasta 2029.
Procesar estas devoluciones de forma individual sería una pesadilla logística; la dispersión masiva permite ejecutar miles de micro-pagos de incentivo en segundos.
Una solución de pagos para dispersión masiva es necesaria para plataformas de última milla o servicios profesionales que requieren pagar a miles de trabajadores independientes por tareas específicas. Estos pagos son variables y de alta frecuencia.
De hecho, la inmediatez en el pago es el principal factor de retención de talento en la economía gig.
Ideal para fuerzas de ventas distribuidas. La capacidad de dispersar bonos por desempeño de forma instantánea tras el cumplimiento de una meta actúa como un refuerzo positivo directo en la productividad de los equipos.
Para un CFO, la automatización de la dispersión de pagos impacta directamente en el estado de resultados y en la gestión de riesgos.
La automatización reduce el tiempo de procesamiento hasta en un 90%. Lo que antes tomaba una jornada completa de un equipo de tesorería, ahora se completa en minutos.
Esto permite que el talento humano se enfoque en análisis financiero estratégico en lugar de tareas mecánicas de carga de datos.
El error de "dedo" es una de las mayores causas de pérdida de dinero en transferencias manuales.
Los sistemas de dispersión electrónica incluyen contrapartes y validaciones automáticas de dígitos verificadores, así como reglas de negocio que impiden pagos duplicados o hacia cuentas no autorizadas.
Cada transacción queda registrada con marca de tiempo, ID único y beneficiario verificado. Esto simplifica las auditorías y asegura que la empresa cumpla con las normativas locales de transparencia y prevención de lavado de activos (SARLAFT/AML).
Por ejemplo, la dispersión de nómina automatizada y conectada con SPEI para un uso empresarial tiene la ventaja de que estas transferencias generan un CEP, un documento infalsificable, con validez fiscal.
La puntualidad es la base de la confianza. Ya sea un empleado esperando su sueldo o un proveedor esperando el pago de una factura, la inmediatez de la dispersión electrónica fortalece los lazos comerciales y mejora la calificación crediticia de la organización.
La barrera de los ciclos bancarios está cayendo. En el contexto de 2026, esperar 24 horas para que un fondo se liquide ya no se considera un estándar aceptable, sino una deficiencia técnica.
SPEI, Pix y más recientemente Bre-B en Colombia marcan un nuevo estándar de cómo es una tesorería eficiente.
Bre-B es el nuevo sistema de pagos inmediatos administrado por el Banco de la República. Su implementación permite la interoperabilidad total: transferir dinero entre bancos y billeteras digitales usando solo un identificador (como el número de celular) y con acreditación en menos de 20 segundos.
Para la dispersión de pagos, esto significa que las empresas ya no están "secuestradas" por los horarios de la cámara de compensación.
La liquidez se vuelve líquida de verdad, permitiendo operaciones 24/7. Cobre, como orquestador, integra esta inmediatez para que las corporaciones puedan usar Bre-B masivamente sin necesidad de rediseñar toda su infraestructura interna.
Aunque el uso de activos digitales aún está en fase de adopción regulatoria, los payouts masivos con stablecoins, criptomonedas estables con respaldo fiat, ofrecen una solución sin precedentes para empresas con operaciones transfronterizas.
Las stablecoin permiten enviar pagos internacionales eliminando los costos de la banca corresponsal y las fluctuaciones de tipos de cambio de último minuto.
Puedes leer más sobre qué es una stablecoin y sus usos para recaudo y pagos B2B.
No todas las plataformas de dispersión son iguales. Un CTO debe evaluar criterios técnicos específicos para asegurar la escalabilidad:
A pesar de la tecnología, existen descuidos operativos que pueden comprometer una dispersión. Aquí cómo mitigarlos:
En 2026, la dispersión de pagos ha dejado de ser una tarea de oficina para convertirse en una herramienta de agilidad empresarial.
Las empresas que adoptan los pagos inmediatos masivos y la orquestación no solo ahorran tiempo; ganan la capacidad de reaccionar más rápido que su competencia, fidelizan a su talento y optimizan cada centavo de su liquidez.
La transformación digital financiera comienza por la base: cómo movemos el dinero hacia quienes hacen posible el negocio. La dispersión electrónica es el primer paso hacia una tesorería autónoma, inteligente y global.
Depende del sistema. Bajo el modelo tradicional ACH, puede tardar de 4 a 24 horas hábiles. Con sistemas de pagos inmediatos como Bre-B o SPEI, la liquidación es instantánea (segundos), operando 24/7.
Es significativamente más seguro que el manejo manual de archivos. Las APIs utilizan protocolos de encriptación y tokens de seguridad que eliminan el riesgo de manipulación de datos durante el tránsito.
Aunque se usan como sinónimos, la dispersión implica un proceso de gestión de fondos desde una cuenta central a múltiples beneficiarios con una lógica de negocio detrás (validación, programación y conciliación automática), mientras que una transferencia masiva puede ser simplemente el envío de un lote sin mayor inteligencia operativa.