Puntos clave
Elegir el método de pago correcto (para recaudos o dispersiones) en Latinoamérica no se resuelve solo con hacer una transferencia o un pago internacional. Es una decisión sobre qué capa de infraestructura financiera sostiene tu negocio, y de ahí depende tu estructura de costos, tu velocidad de liquidación y el control operativo que tienes desde el primer día.
Ejecutar pagos internacionales de manera exitosa no se reduce a la operación de divisas, también contempla una solución de última milla: conectar con rieles de pago locales. Esto determina si un pago se liquida en segundos o en días, si la conciliación es automática o manual, y si tu equipo de tesorería se dedica a la estrategia o a gestionar excepciones. SPEI en México, ACH en línea y Bre-B en Colombia, y las redes ACH en la región, tienen reglas, ventanas horarias y requisitos de cumplimiento distintos entre sí.
Una estrategia centrada solo en pagos internacionales deja fuera estas ventajas de costo y velocidad. Las siguientes secciones te dan un marco concreto, paso a paso, para evaluar y elegir los métodos de pago locales que le convienen a tu modelo de operación.
Cada mercado de Latinoamérica pide un método de pago local distinto, y esa elección define la estructura de tu proceso financiero: determina si tu tesorería opera sin fricciones o se atasca en rezagos de conciliación y brechas de cumplimiento.
Sigue estos pasos para construir un enfoque de pagos que se conecte a los rieles de pago locales correctos desde el principio.
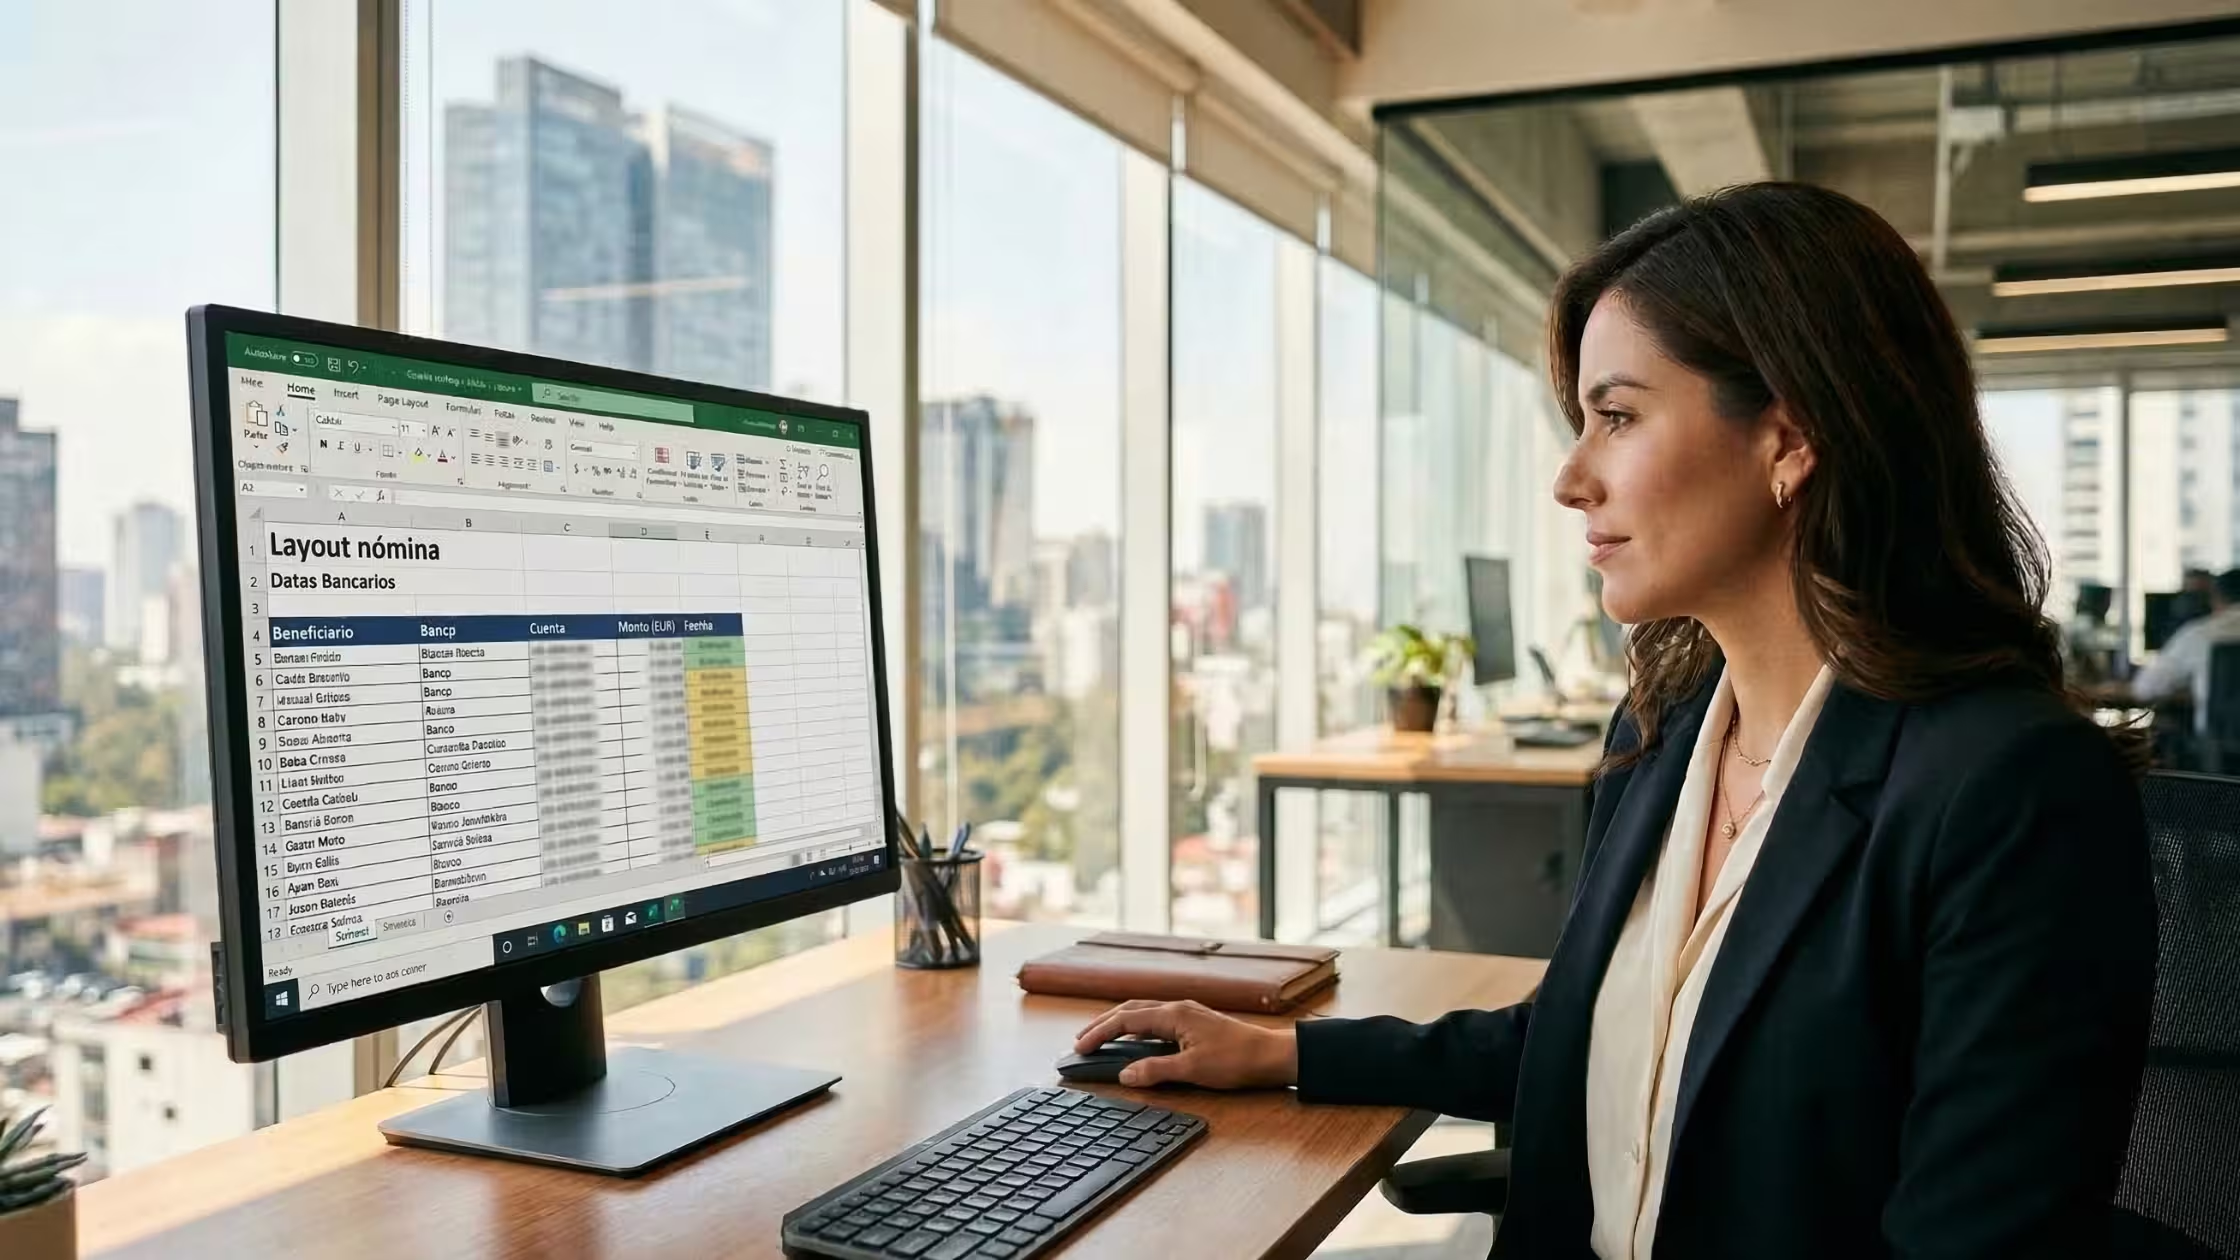
¿Tus flujos de Payins y Payouts viven repartidos por país, sin visibilidad centralizada? Identifica los mercados en los que operas, como México, Colombia, Brasil, y si necesitas recaudar fondos, dispersar fondos, o ambos.
El riel local que se usa para pagos inmediatos en B2B a proveedores en México (SPEI) es distinto al que se usa para dispersiones masivas de nómina en Colombia (Bre-B).
Si te interesa conocer más sobre las infraestructuras de pago en Latam, lee nuestro artículo.
Si, por ejemplo, tienes un e-commerce en Colombia, con Cobre puedes agilizar tu cobranza por medio de un link de pago. No solo logras cobrar sin rediseñar tu página de pago, sino que te permite recaudar a través de métodos de pago locales.
Cuando evalúes una integración a una infraestructura con conexión a rieles locales, querrás tener una clasificación precisa de tus clientes y sus cuentas. Una clasificación incorrecta genera transacciones fallidas y retrasos operativos, que se multiplican rápido a escala.
Determina si le pagas o le recaudas a empresas, a personas naturales, o a ambas. Algunos rieles limitan las transacciones a cuentas corporativas, mientras que otros soportan ambas.
No todos tus pagos necesitan liquidarse en segundos pero probablemente estás pagando como si todos lo necesitaran. Alinea cada tipo de pago con su nivel de urgencia.
Los rieles en tiempo real como SPEI y Bre-B liquidan en segundos, pero no todos los pagos necesitan esa velocidad.
Entender qué flujos son sensibles al tiempo te permite asignar el costo de infraestructura de forma eficiente, sin sobrediseñar cada transacción.
Asegúrate de que los rieles y el proveedor que elijas puedan cumplir con las obligaciones KYC/AML de cada jurisdicción antes de salir en vivo. Omitir este paso puede generar exposiciones de auditoría costosas más adelante, mucho más caras que construir el cumplimiento desde el inicio del proceso.
Elegir entre API y portal no debería obligarte a construir dos integraciones distintas. Decide si tu equipo necesita control programático vía API, una interfaz tipo portal, o ambos.
Con Cobre, tienes acceso a una plataforma de pagos empresariales sin desarrollo, si así lo deseas, o con integración vía API.
A través de esta API financiera unificada y un dashboard para pagos locales (SPEI, PSE, ACH); pagos internacionales en pesos mexicanos, pesos colombianos, dólares o euros; transferencias transfronterizas en stablecoins y conciliación de tesorería multibanco, podrás reducir la carga operativa de administrar integraciones separadas por país.
La conciliación manual, transacción por transacción, es la carga que más horas le quita a tu equipo de finanzas cada mes. Establece los datos a nivel transacción que necesitas para tus flujos de contabilidad y auditoría antes de comprometerte con cualquier infraestructura. Cada pago procesado debe aparecer en tus estados de saldo y reportes de movimiento de dinero sin intervención manual.
Una vez que completes este mapeo, tendrás un perfil claro de lo que tu infraestructura de pagos necesita entregar, listo para evaluar los criterios específicos que separan a los rieles locales confiables de las soluciones improvisadas y costosas. Justo ahí es donde te lleva el siguiente paso.
Antes de comprometerte con un método de pago para cualquier mercado de Latam, necesitas un marco de evaluación estructurado.
Comparar proveedores de conexión a pagos locales suele significar auditar promesas de venta contra la realidad de la infraestructura. Esto es lo que obtienes cuando conectas tu operación a Cobre:
Estos seis criterios aplicados de forma sistemática aseguran que no estás eligiendo la opción más conocida, sino la que mejor se ajusta a tu modelo operativo, tu exposición regulatoria y tu trayectoria de crecimiento.
El modelo de conexión que elijas influye en tus costos, tu nivel de control y, en última instancia, en qué tan resiliente es tu operación de tesorería bajo presión.
Una integración directa a un riel de pago local, como Cobre lo tiene con SPEI en México y BreB en Colombia, te da el mayor control sobre la velocidad de la transacción, el momento de liquidación y la visibilidad de los datos.
Con una integración así, tu operación tiene menos puntos de falla y una conciliación más limpia. Este modelo es ideal para operaciones de alto volumen, donde cada punto base de comisión y cada minuto de retraso en la liquidación tiene un costo medible.
Sin embargo, la participación directa normalmente requiere una licencia bancaria local o un socio regulado con membresía directa en el esquema.
Conectar tu operación a los rieles locales de cada país solía requerir integraciones bancarias separadas. Con Cobre, conectas tu ERP vía API o usas el Portal, y operas tus pagos con esa conexión directa: mejores tiempos de liquidación, trazabilidad y seguridad.
Los agregadores de pago y los proveedores de servicios de pago (PSPs) multi-riel dan acceso a varios sistemas de pago locales, ya sea en Colombia, México u otros mercados de Latam, a través de una sola integración. Evitas la carga de administrar relaciones bancarias separadas por país.
Mientras operas con un agregador, su uptime, su margen de precio y su postura de cumplimiento pasan a ser los tuyos. Funciona bien en etapas tempranas de expansión, pero a escala es justo lo que empieza a frenarte.
Algunos equipos de tesorería multinacionales dependen de redes de bancos corresponsales o abren cuentas locales en cada país donde operan. Este enfoque es familiar y compatible con los flujos de trabajo de ERP existentes. Sin embargo, fragmenta la liquidez entre varias instituciones, aumenta la exposición cambiaria y crea una carga de conciliación que crece con cada nuevo mercado.
Con un modelo de conexión claro, el siguiente paso es entrar en la mecánica específica de cada riel principal. SPEI en México suele ser la primera prioridad de evaluación para empresas multinacionales que entran a la región.
SPEI (Sistema de Pagos Electrónicos Interbancarios) es el riel interbancario central de México y uno de los sistemas de pago operativamente más maduros de Latinoamérica. Si buscas que tu empresa pueda cobrar y pagar por medio de este riel, esto es lo que deberías confirmar que puedas hacer con una infraestructura de pagos:
Local Payments de Cobre da acceso directo a SPEI para operaciones con base en México, sin necesidad de construir o mantener una relación bancaria por cada caso de uso.
Payins, CLABEs virtuales y visibilidad de saldo en tiempo real conviven en una sola integración: la misma que gestiona los flujos transfronterizos en stablecoins cuando necesitas mover liquidez entre países.
El riel Bre-B de Colombia está transformando la forma en que las empresas mueven dinero a nivel local. A diferencia de los rieles ACH tradicionales de Colombia, Bre-B opera en tiempo real y usa llaves de pago interoperables (números de celular, cédula o correo electrónico) para enrutar fondos entre bancos participantes.
Así puedes preparar a tu organización antes de que este riel se convierta en el estándar por defecto para los pagos locales:
Conectar tu operación de pagos a Bre-B no es solo una actualización técnica: es una decisión de posicionamiento estratégico.
Una vez que estés operando en el riel, la siguiente pregunta es qué proveedor de infraestructura realmente cumple con los SLA, la cobertura y la reportería que áreas como tesorería, operaciones, finanzas y cumplimiento necesitan.
Cómo Cobre conecta a tu empresa con los rieles locales de México y Colombia
En este artículo cubrimos cuatro criterios: cobertura, velocidad de liquidación, cumplimiento y complejidad de integración. Todos apuntan a un requisito operativo claro: una sola conexión que maneje los rieles de pago locales en varios mercados de Latam sin agregar carga de conciliación.
Un solo producto, Local Payments, te da acceso directo a SPEI en México y a PSE y Bre-B en Colombia., con transferencias transfronterizas en stablecoins o monedas fiat vía Cross-Border Payments y conciliación de tesorería multibanco vía Connect, eliminando la necesidad de administrar relaciones bancarias por separado en cada país.
Elegir el método de pago local correcto en Latam no es solo una decisión técnica: es una decisión de arquitectura de tesorería. Empieza por tu realidad operativa: hacia dónde mueves dinero, en qué dirección y a qué volumen. Luego conéctate a la infraestructura construida para eso.
Un riel de pago es la infraestructura subyacente (SPEI, PSE, Bre-B, ACH) que mueve fondos físicamente entre bancos. Un método de pago es lo que ve tu contraparte: una opción de transferencia bancaria, un código QR, una billetera. Un mismo riel puede soportar varios métodos. Elegir el riel correcto determina la velocidad y la disponibilidad de liquidación; elegir el método correcto determina la adopción del otro lado.
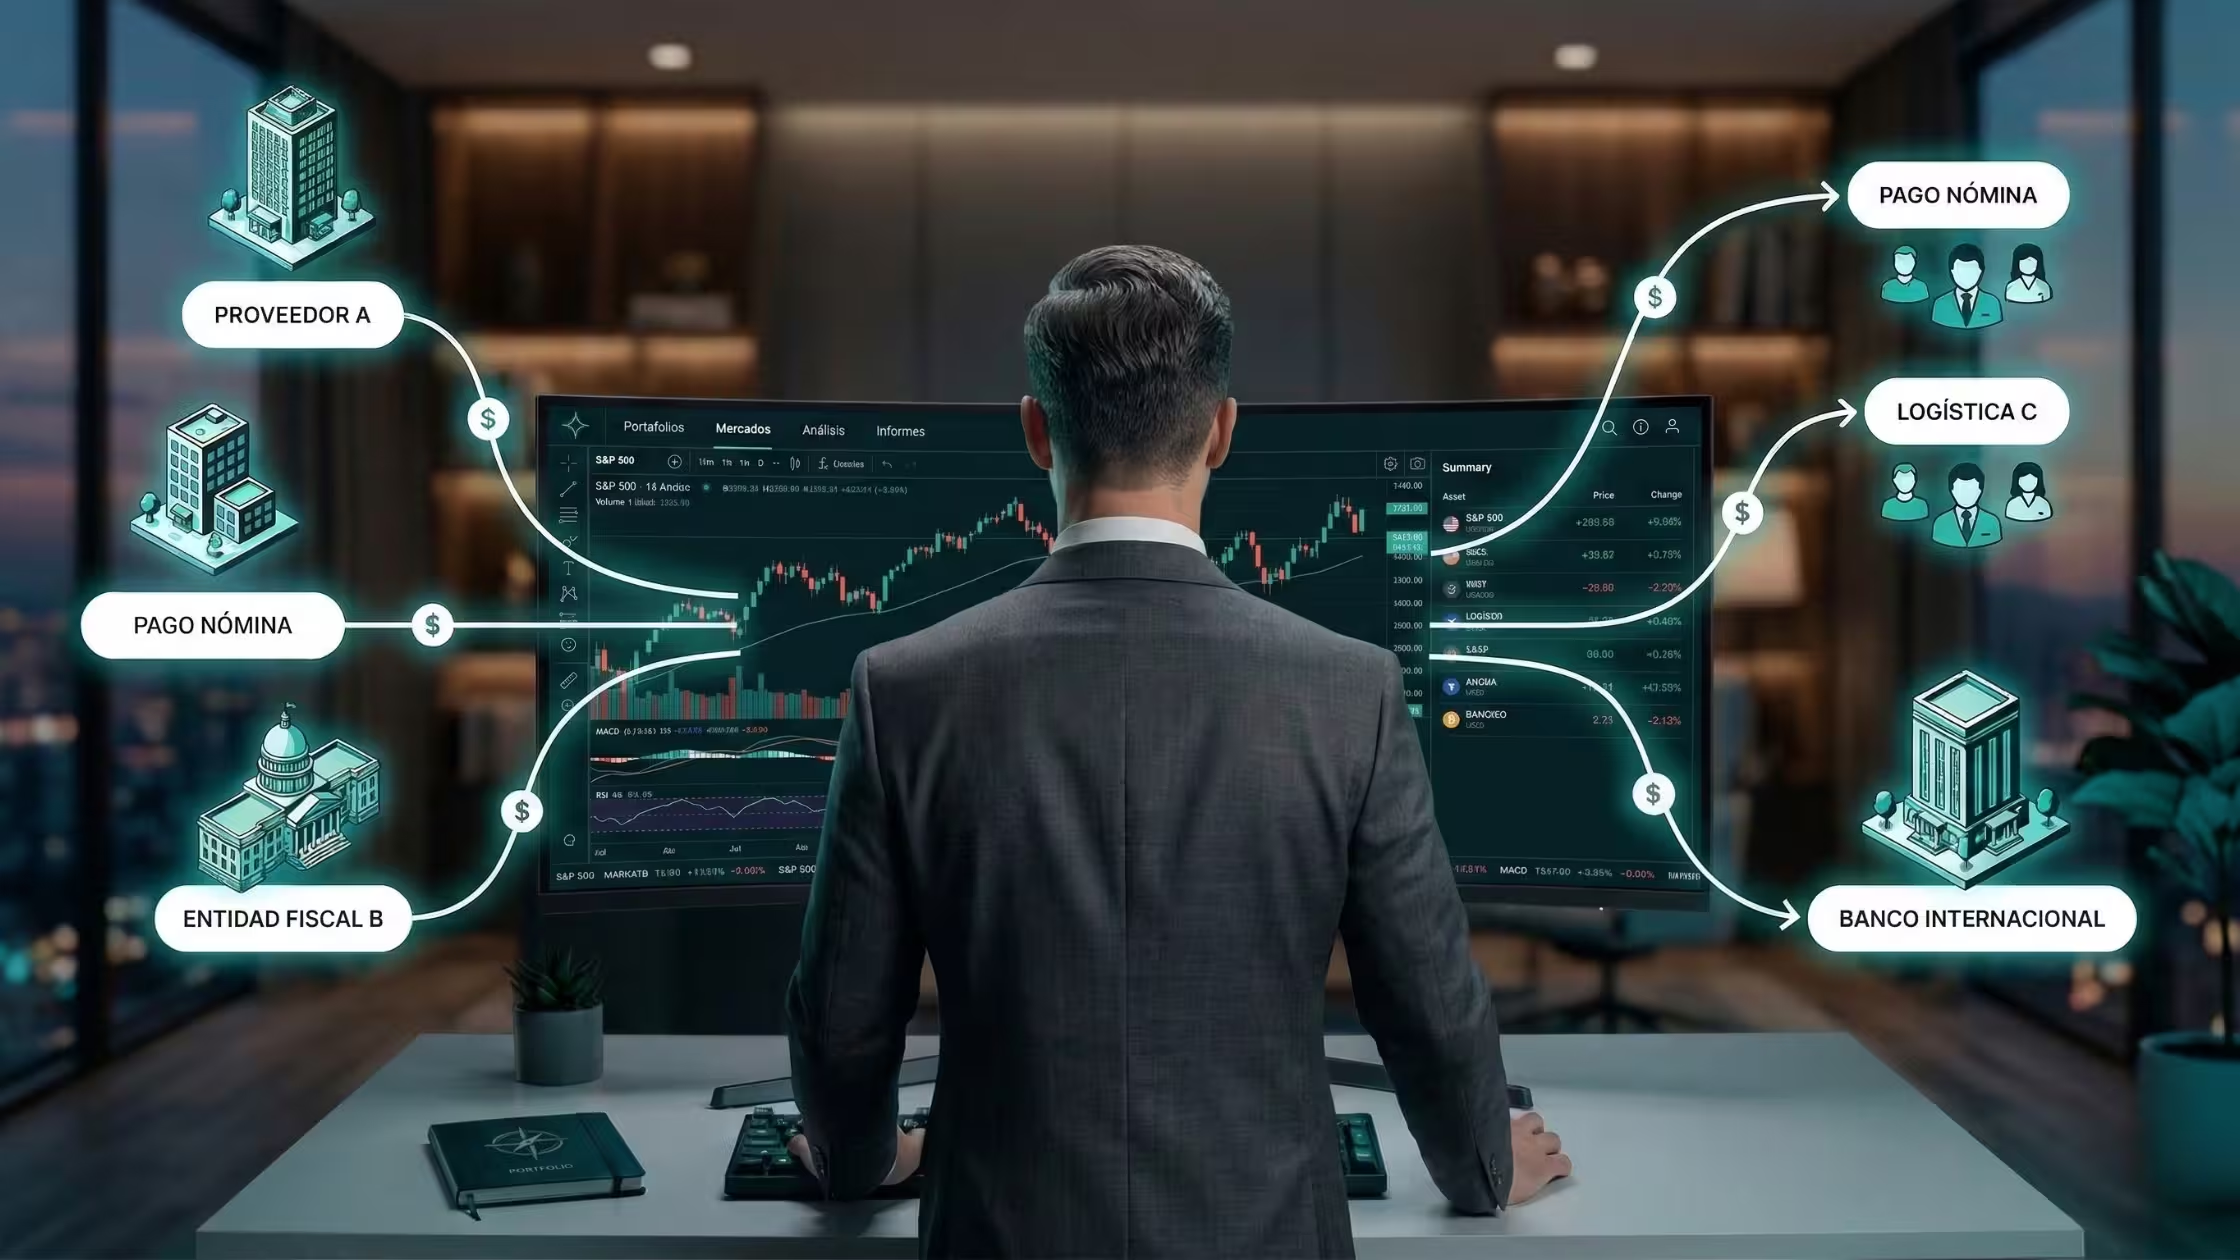
Los payins recaudan fondos de clientes o socios hacia tu cuenta, clave para plataformas de e-commerce y marketplaces. Los payouts dispersan fondos a proveedores, empleados o beneficiarios. Cada dirección tiene requisitos de cumplimiento y comportamiento de riel distintos. Además, dentro de cada dirección hay que precisar el caso de uso: si recaudas de personas naturales o de otras empresas, si son recaudos únicos o recurrentes, y si tus dispersiones son masivas (como nómina) o unitarias. Cobre soporta ambas direcciones a través de Local Payments, Cross-Border Payments, Stablecoin Payments y Connect.
Un pago único a un proveedor y una corrida de nómina de 5,000 empleados requieren infraestructura distinta. Las dispersiones masivas automatizan desembolsos de alto volumen y sensibles al tiempo, reduciendo el riesgo manual con nuestro Scheduler (programador de pagos). Los pagos unitarios te dan precisión para transacciones individuales.
Puntos clave
Elegir el método de pago correcto (para recaudos o dispersiones) en Latinoamérica no se resuelve solo con hacer una transferencia o un pago internacional. Es una decisión sobre qué capa de infraestructura financiera sostiene tu negocio, y de ahí depende tu estructura de costos, tu velocidad de liquidación y el control operativo que tienes desde el primer día.
Ejecutar pagos internacionales de manera exitosa no se reduce a la operación de divisas, también contempla una solución de última milla: conectar con rieles de pago locales. Esto determina si un pago se liquida en segundos o en días, si la conciliación es automática o manual, y si tu equipo de tesorería se dedica a la estrategia o a gestionar excepciones. SPEI en México, ACH en línea y Bre-B en Colombia, y las redes ACH en la región, tienen reglas, ventanas horarias y requisitos de cumplimiento distintos entre sí.
Una estrategia centrada solo en pagos internacionales deja fuera estas ventajas de costo y velocidad. Las siguientes secciones te dan un marco concreto, paso a paso, para evaluar y elegir los métodos de pago locales que le convienen a tu modelo de operación.
Cada mercado de Latinoamérica pide un método de pago local distinto, y esa elección define la estructura de tu proceso financiero: determina si tu tesorería opera sin fricciones o se atasca en rezagos de conciliación y brechas de cumplimiento.
Sigue estos pasos para construir un enfoque de pagos que se conecte a los rieles de pago locales correctos desde el principio.
¿Tus flujos de Payins y Payouts viven repartidos por país, sin visibilidad centralizada? Identifica los mercados en los que operas, como México, Colombia, Brasil, y si necesitas recaudar fondos, dispersar fondos, o ambos.
El riel local que se usa para pagos inmediatos en B2B a proveedores en México (SPEI) es distinto al que se usa para dispersiones masivas de nómina en Colombia (Bre-B).
Si te interesa conocer más sobre las infraestructuras de pago en Latam, lee nuestro artículo.
Si, por ejemplo, tienes un e-commerce en Colombia, con Cobre puedes agilizar tu cobranza por medio de un link de pago. No solo logras cobrar sin rediseñar tu página de pago, sino que te permite recaudar a través de métodos de pago locales.
Cuando evalúes una integración a una infraestructura con conexión a rieles locales, querrás tener una clasificación precisa de tus clientes y sus cuentas. Una clasificación incorrecta genera transacciones fallidas y retrasos operativos, que se multiplican rápido a escala.
Determina si le pagas o le recaudas a empresas, a personas naturales, o a ambas. Algunos rieles limitan las transacciones a cuentas corporativas, mientras que otros soportan ambas.
No todos tus pagos necesitan liquidarse en segundos pero probablemente estás pagando como si todos lo necesitaran. Alinea cada tipo de pago con su nivel de urgencia.
Los rieles en tiempo real como SPEI y Bre-B liquidan en segundos, pero no todos los pagos necesitan esa velocidad.
Entender qué flujos son sensibles al tiempo te permite asignar el costo de infraestructura de forma eficiente, sin sobrediseñar cada transacción.
Asegúrate de que los rieles y el proveedor que elijas puedan cumplir con las obligaciones KYC/AML de cada jurisdicción antes de salir en vivo. Omitir este paso puede generar exposiciones de auditoría costosas más adelante, mucho más caras que construir el cumplimiento desde el inicio del proceso.
Elegir entre API y portal no debería obligarte a construir dos integraciones distintas. Decide si tu equipo necesita control programático vía API, una interfaz tipo portal, o ambos.
Con Cobre, tienes acceso a una plataforma de pagos empresariales sin desarrollo, si así lo deseas, o con integración vía API.
A través de esta API financiera unificada y un dashboard para pagos locales (SPEI, PSE, ACH); pagos internacionales en pesos mexicanos, pesos colombianos, dólares o euros; transferencias transfronterizas en stablecoins y conciliación de tesorería multibanco, podrás reducir la carga operativa de administrar integraciones separadas por país.
La conciliación manual, transacción por transacción, es la carga que más horas le quita a tu equipo de finanzas cada mes. Establece los datos a nivel transacción que necesitas para tus flujos de contabilidad y auditoría antes de comprometerte con cualquier infraestructura. Cada pago procesado debe aparecer en tus estados de saldo y reportes de movimiento de dinero sin intervención manual.
Una vez que completes este mapeo, tendrás un perfil claro de lo que tu infraestructura de pagos necesita entregar, listo para evaluar los criterios específicos que separan a los rieles locales confiables de las soluciones improvisadas y costosas. Justo ahí es donde te lleva el siguiente paso.
Antes de comprometerte con un método de pago para cualquier mercado de Latam, necesitas un marco de evaluación estructurado.
Comparar proveedores de conexión a pagos locales suele significar auditar promesas de venta contra la realidad de la infraestructura. Esto es lo que obtienes cuando conectas tu operación a Cobre:
Estos seis criterios aplicados de forma sistemática aseguran que no estás eligiendo la opción más conocida, sino la que mejor se ajusta a tu modelo operativo, tu exposición regulatoria y tu trayectoria de crecimiento.
El modelo de conexión que elijas influye en tus costos, tu nivel de control y, en última instancia, en qué tan resiliente es tu operación de tesorería bajo presión.
Una integración directa a un riel de pago local, como Cobre lo tiene con SPEI en México y BreB en Colombia, te da el mayor control sobre la velocidad de la transacción, el momento de liquidación y la visibilidad de los datos.
Con una integración así, tu operación tiene menos puntos de falla y una conciliación más limpia. Este modelo es ideal para operaciones de alto volumen, donde cada punto base de comisión y cada minuto de retraso en la liquidación tiene un costo medible.
Sin embargo, la participación directa normalmente requiere una licencia bancaria local o un socio regulado con membresía directa en el esquema.
Conectar tu operación a los rieles locales de cada país solía requerir integraciones bancarias separadas. Con Cobre, conectas tu ERP vía API o usas el Portal, y operas tus pagos con esa conexión directa: mejores tiempos de liquidación, trazabilidad y seguridad.
Los agregadores de pago y los proveedores de servicios de pago (PSPs) multi-riel dan acceso a varios sistemas de pago locales, ya sea en Colombia, México u otros mercados de Latam, a través de una sola integración. Evitas la carga de administrar relaciones bancarias separadas por país.
Mientras operas con un agregador, su uptime, su margen de precio y su postura de cumplimiento pasan a ser los tuyos. Funciona bien en etapas tempranas de expansión, pero a escala es justo lo que empieza a frenarte.
Algunos equipos de tesorería multinacionales dependen de redes de bancos corresponsales o abren cuentas locales en cada país donde operan. Este enfoque es familiar y compatible con los flujos de trabajo de ERP existentes. Sin embargo, fragmenta la liquidez entre varias instituciones, aumenta la exposición cambiaria y crea una carga de conciliación que crece con cada nuevo mercado.
Con un modelo de conexión claro, el siguiente paso es entrar en la mecánica específica de cada riel principal. SPEI en México suele ser la primera prioridad de evaluación para empresas multinacionales que entran a la región.
SPEI (Sistema de Pagos Electrónicos Interbancarios) es el riel interbancario central de México y uno de los sistemas de pago operativamente más maduros de Latinoamérica. Si buscas que tu empresa pueda cobrar y pagar por medio de este riel, esto es lo que deberías confirmar que puedas hacer con una infraestructura de pagos:
Local Payments de Cobre da acceso directo a SPEI para operaciones con base en México, sin necesidad de construir o mantener una relación bancaria por cada caso de uso.
Payins, CLABEs virtuales y visibilidad de saldo en tiempo real conviven en una sola integración: la misma que gestiona los flujos transfronterizos en stablecoins cuando necesitas mover liquidez entre países.
El riel Bre-B de Colombia está transformando la forma en que las empresas mueven dinero a nivel local. A diferencia de los rieles ACH tradicionales de Colombia, Bre-B opera en tiempo real y usa llaves de pago interoperables (números de celular, cédula o correo electrónico) para enrutar fondos entre bancos participantes.
Así puedes preparar a tu organización antes de que este riel se convierta en el estándar por defecto para los pagos locales:
Conectar tu operación de pagos a Bre-B no es solo una actualización técnica: es una decisión de posicionamiento estratégico.
Una vez que estés operando en el riel, la siguiente pregunta es qué proveedor de infraestructura realmente cumple con los SLA, la cobertura y la reportería que áreas como tesorería, operaciones, finanzas y cumplimiento necesitan.
Cómo Cobre conecta a tu empresa con los rieles locales de México y Colombia
En este artículo cubrimos cuatro criterios: cobertura, velocidad de liquidación, cumplimiento y complejidad de integración. Todos apuntan a un requisito operativo claro: una sola conexión que maneje los rieles de pago locales en varios mercados de Latam sin agregar carga de conciliación.
Un solo producto, Local Payments, te da acceso directo a SPEI en México y a PSE y Bre-B en Colombia., con transferencias transfronterizas en stablecoins o monedas fiat vía Cross-Border Payments y conciliación de tesorería multibanco vía Connect, eliminando la necesidad de administrar relaciones bancarias por separado en cada país.
Elegir el método de pago local correcto en Latam no es solo una decisión técnica: es una decisión de arquitectura de tesorería. Empieza por tu realidad operativa: hacia dónde mueves dinero, en qué dirección y a qué volumen. Luego conéctate a la infraestructura construida para eso.
Un riel de pago es la infraestructura subyacente (SPEI, PSE, Bre-B, ACH) que mueve fondos físicamente entre bancos. Un método de pago es lo que ve tu contraparte: una opción de transferencia bancaria, un código QR, una billetera. Un mismo riel puede soportar varios métodos. Elegir el riel correcto determina la velocidad y la disponibilidad de liquidación; elegir el método correcto determina la adopción del otro lado.
Los payins recaudan fondos de clientes o socios hacia tu cuenta, clave para plataformas de e-commerce y marketplaces. Los payouts dispersan fondos a proveedores, empleados o beneficiarios. Cada dirección tiene requisitos de cumplimiento y comportamiento de riel distintos. Además, dentro de cada dirección hay que precisar el caso de uso: si recaudas de personas naturales o de otras empresas, si son recaudos únicos o recurrentes, y si tus dispersiones son masivas (como nómina) o unitarias. Cobre soporta ambas direcciones a través de Local Payments, Cross-Border Payments, Stablecoin Payments y Connect.
Un pago único a un proveedor y una corrida de nómina de 5,000 empleados requieren infraestructura distinta. Las dispersiones masivas automatizan desembolsos de alto volumen y sensibles al tiempo, reduciendo el riesgo manual con nuestro Scheduler (programador de pagos). Los pagos unitarios te dan precisión para transacciones individuales.