SPID es la infraestructura tecnológica operada por el Banco de México (Banxico) que permite transferencias electrónicas en dólares entre cuentas bancarias dentro de México.
A diferencia de las transferencias internacionales, el SPID es un canal doméstico diseñado específicamente para personas morales que requieren agilidad en sus movimientos de alto ticket.
En el ecosistema financiero mexicano, la integración con las cadenas de suministro globales ha generado una necesidad crítica: transaccionar en dólares estadounidenses (USD) sin salir del territorio nacional.
Durante años, este proceso fue ineficiente, lento y costoso. Sin embargo, el Sistema de Pagos Interbancarios en Dólares (SPID) llegó para transformar la tesorería corporativa.
El SPID no es un sistema abierto para todo público. Banxico lo diseñó como un ecosistema cerrado para garantizar la seguridad y el cumplimiento normativo.
Solo las instituciones de banca múltiple y de desarrollo pueden ser participantes directos. Esto significa que entidades como casas de bolsa o SOFIPOs, que suelen participar en SPEI, no tienen acceso a SPID.
Actualmente, 24 bancos líderes en México como BBVA, Banorte, Santander, Citibanamex e Interca, de acuerdo a la última actualización de Banxico en octubre 2025, ofrecen este servicio a sus clientes corporativos.
Para una gran empresa, esto significa que su contraparte (proveedor o tercero) también debe estar bancarizado en una de estas instituciones y tener habilitado el servicio.
Aunque el SPID se construyó utilizando la robusta arquitectura del SPEI, existen diferencias operativas que impactan la gestión de tesorería:
El funcionamiento del SPID elimina la figura de los bancos corresponsales extranjeros. En una transferencia internacional tradicional, el dinero viaja a través de bancos en EE. UU., sumando comisiones y días de espera.
Con SPID, la liquidación ocurre en las cuentas que los bancos mexicanos mantienen en el Banco de México.
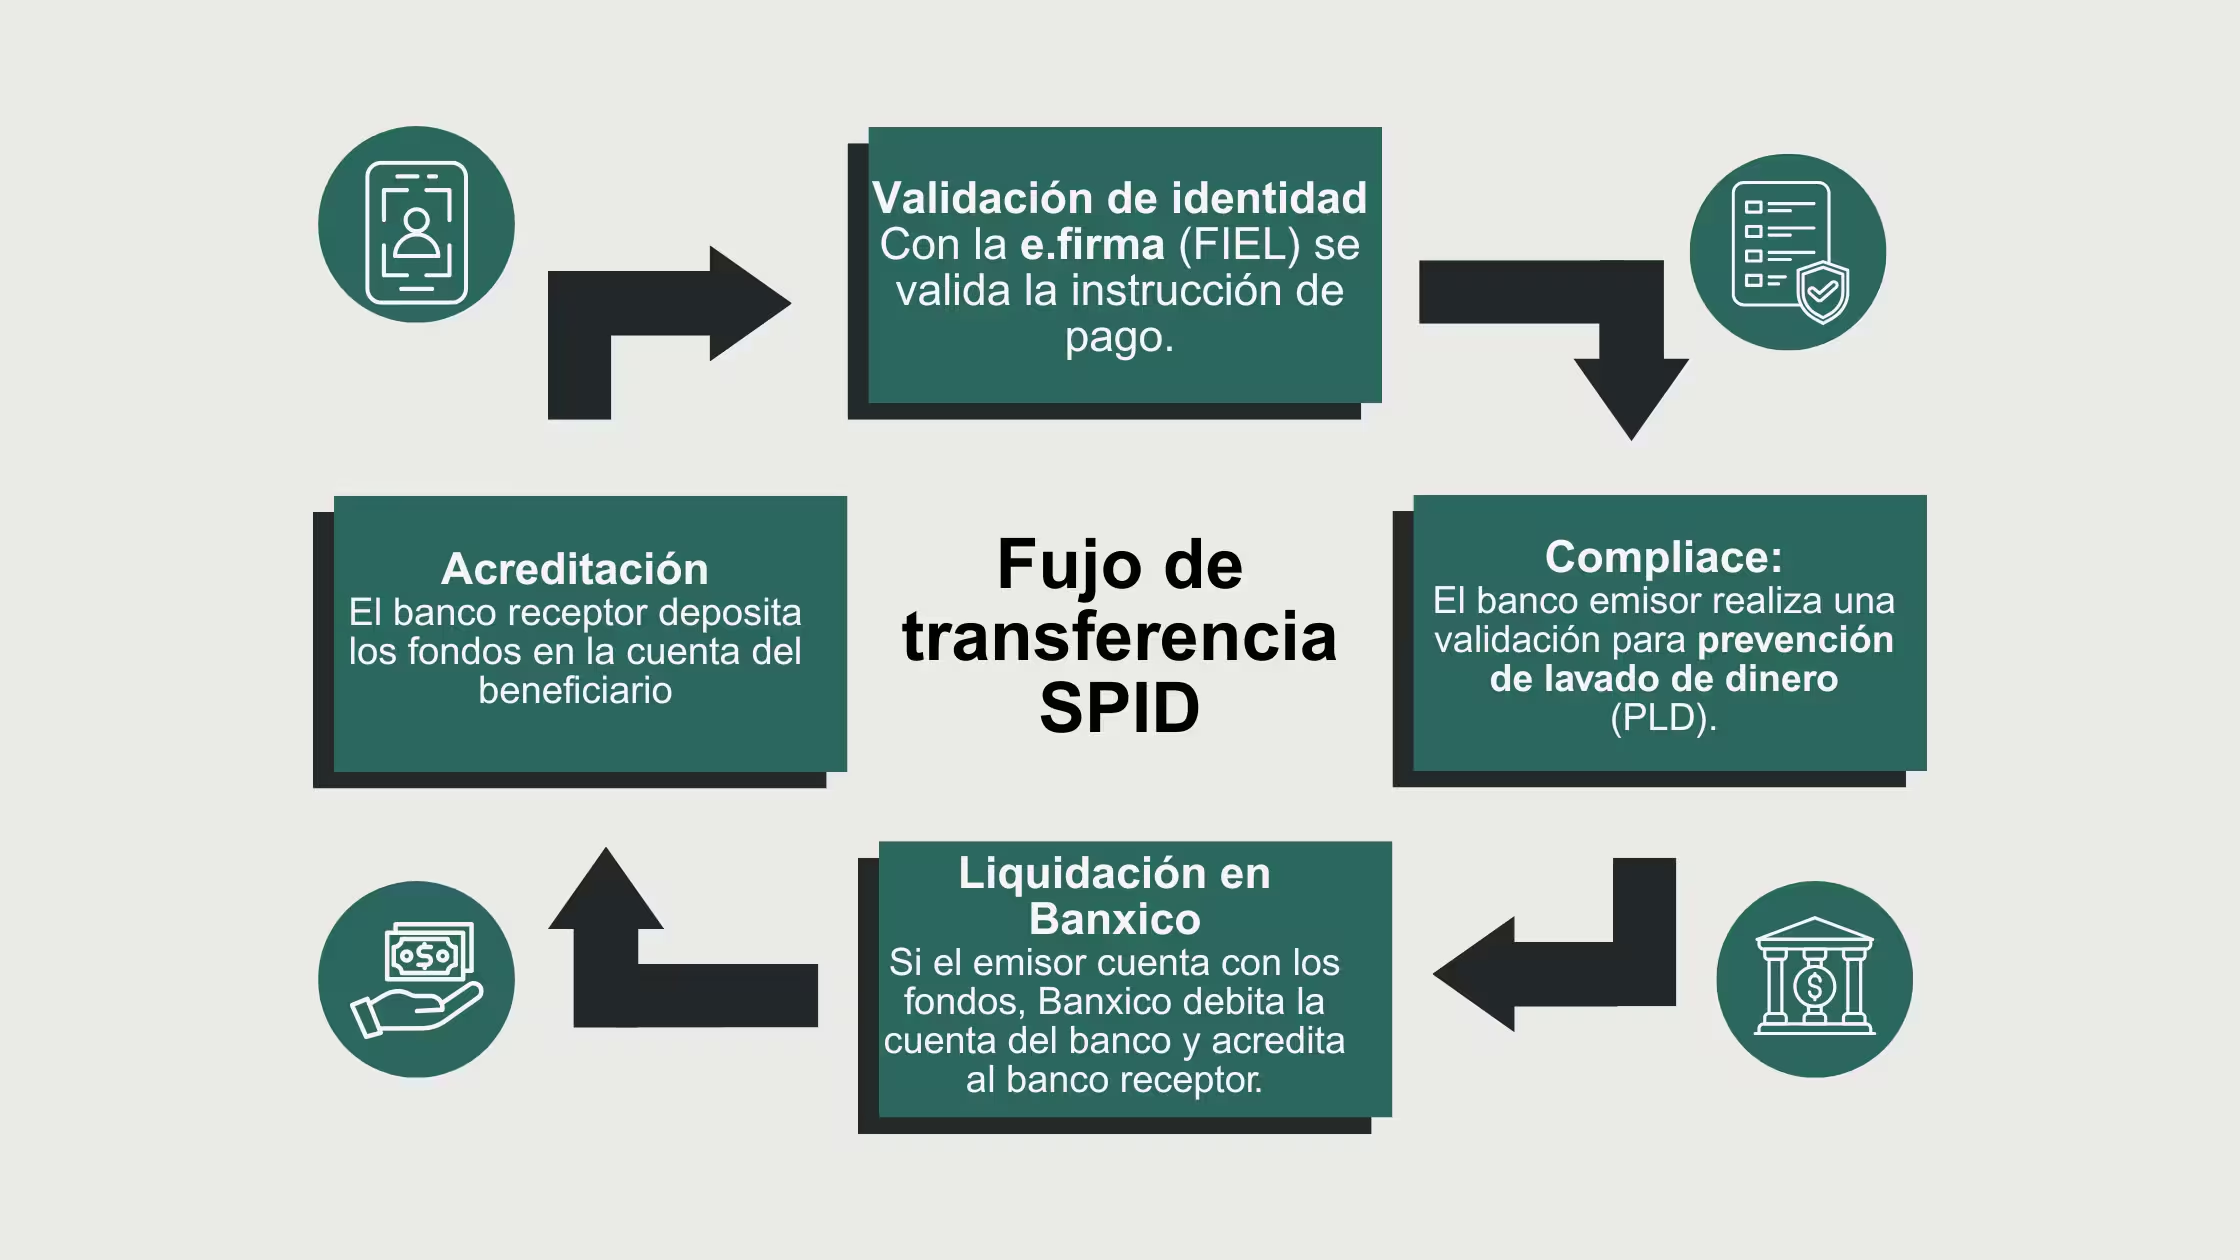
Después de que la empresa emisora ordena el pago desde su banca electrónica, corren cuatro pasos para hacer efectiva una transferencia SPID:
La ventana operativa es limitada: días hábiles de 8:00 a 14:15 horas.
Es vital que los directores de finanzas (CFOs) planifiquen sus flujos de caja considerando este cierre temprano. Un pago instruido a las 14:30 no llegará hasta el día siguiente, lo que puede afectar contratos con cláusulas de pago inmediato.
Para habilitar el SPID, no basta con tener una cuenta en dólares. La empresa debe cumplir con:
Uno de los pilares del SPID es su rigurosidad en materia de Prevención de Operaciones con Recursos de Procedencia Ilícita. A diferencia de otros sistemas, los requisitos de SPID superan muchas prácticas internacionales:
El SPID es la columna vertebral de sectores que mueven la economía mexicana:
En estados fronterizos, es común que una maquiladora pague a sus proveedores locales de empaque, logística o componentes en dólares. SPID permite que estos dólares "locales" se muevan con la misma eficiencia que un SPEI.
Estas industrias operan con modelos "Just-in-Time". Los pagos interbancarios en dólares aseguran que la cadena de suministro no se detenga por falta de liquidación de fletes o insumos especializados que se cotizan globalmente.
Grandes firmas de auditoría o consultoría que facturan a subsidiarias de multinacionales en México utilizan SPID para recibir sus honorarios sin perder en el diferencial cambiario de convertir a pesos.
A pesar de sus ventajas, el SPID tiene brechas que las empresas modernas deben cubrir:
Aquí es donde plataformas de gestión de pagos como Cobre se vuelven indispensables. Mientras que el SPID es un canal de liquidación, Cobre actúa como un orquestador de tesorería.
El SPID representa un avance fundamental para la soberanía financiera de México, permitiendo que el dólar fluya con agilidad dentro de nuestras fronteras. Sin embargo, para una empresa que busca escalabilidad y eficiencia total, el SPID es solo una pieza del rompecabezas.
En Cobre, potenciamos tu infraestructura financiera eliminando las fricciones del horario bancario y la complejidad de manejar múltiples portales. Centralizamos tus pagos para que tú te enfoques en lo que realmente importa: hacer crecer tu negocio.
Es un identificador único de la transacción. Con este código y la fecha de operación, puedes consultar el estatus en el portal oficial de Banxico o generar el CEP.
El Comprobante Electrónico de Pago (CEP) es el documento legal que avala que la transferencia fue exitosa. Puedes obtenerlo en el sitio de Banxico proporcionando la Clave de Rastreo y los datos de las instituciones.
Cada banco determina su tarifa. Generalmente, son más costosas que un SPEI (oscilan entre 5 USD y 15 USD por envío), pero significativamente más baratas que una transferencia internacional SWIFT.
No. El SPID es estrictamente USD a USD. La conversión de divisas debe realizarse previamente en la mesa de dinero o portal de tu banco antes de iniciar la instrucción en SPID.

SPID es la infraestructura tecnológica operada por el Banco de México (Banxico) que permite transferencias electrónicas en dólares entre cuentas bancarias dentro de México.
A diferencia de las transferencias internacionales, el SPID es un canal doméstico diseñado específicamente para personas morales que requieren agilidad en sus movimientos de alto ticket.
En el ecosistema financiero mexicano, la integración con las cadenas de suministro globales ha generado una necesidad crítica: transaccionar en dólares estadounidenses (USD) sin salir del territorio nacional.
Durante años, este proceso fue ineficiente, lento y costoso. Sin embargo, el Sistema de Pagos Interbancarios en Dólares (SPID) llegó para transformar la tesorería corporativa.
El SPID no es un sistema abierto para todo público. Banxico lo diseñó como un ecosistema cerrado para garantizar la seguridad y el cumplimiento normativo.
Solo las instituciones de banca múltiple y de desarrollo pueden ser participantes directos. Esto significa que entidades como casas de bolsa o SOFIPOs, que suelen participar en SPEI, no tienen acceso a SPID.
Actualmente, 24 bancos líderes en México como BBVA, Banorte, Santander, Citibanamex e Interca, de acuerdo a la última actualización de Banxico en octubre 2025, ofrecen este servicio a sus clientes corporativos.
Para una gran empresa, esto significa que su contraparte (proveedor o tercero) también debe estar bancarizado en una de estas instituciones y tener habilitado el servicio.
Aunque el SPID se construyó utilizando la robusta arquitectura del SPEI, existen diferencias operativas que impactan la gestión de tesorería:
El funcionamiento del SPID elimina la figura de los bancos corresponsales extranjeros. En una transferencia internacional tradicional, el dinero viaja a través de bancos en EE. UU., sumando comisiones y días de espera.
Con SPID, la liquidación ocurre en las cuentas que los bancos mexicanos mantienen en el Banco de México.
Después de que la empresa emisora ordena el pago desde su banca electrónica, corren cuatro pasos para hacer efectiva una transferencia SPID:
La ventana operativa es limitada: días hábiles de 8:00 a 14:15 horas.
Es vital que los directores de finanzas (CFOs) planifiquen sus flujos de caja considerando este cierre temprano. Un pago instruido a las 14:30 no llegará hasta el día siguiente, lo que puede afectar contratos con cláusulas de pago inmediato.
Para habilitar el SPID, no basta con tener una cuenta en dólares. La empresa debe cumplir con:
Uno de los pilares del SPID es su rigurosidad en materia de Prevención de Operaciones con Recursos de Procedencia Ilícita. A diferencia de otros sistemas, los requisitos de SPID superan muchas prácticas internacionales:
El SPID es la columna vertebral de sectores que mueven la economía mexicana:
En estados fronterizos, es común que una maquiladora pague a sus proveedores locales de empaque, logística o componentes en dólares. SPID permite que estos dólares "locales" se muevan con la misma eficiencia que un SPEI.
Estas industrias operan con modelos "Just-in-Time". Los pagos interbancarios en dólares aseguran que la cadena de suministro no se detenga por falta de liquidación de fletes o insumos especializados que se cotizan globalmente.
Grandes firmas de auditoría o consultoría que facturan a subsidiarias de multinacionales en México utilizan SPID para recibir sus honorarios sin perder en el diferencial cambiario de convertir a pesos.
A pesar de sus ventajas, el SPID tiene brechas que las empresas modernas deben cubrir:
Aquí es donde plataformas de gestión de pagos como Cobre se vuelven indispensables. Mientras que el SPID es un canal de liquidación, Cobre actúa como un orquestador de tesorería.
El SPID representa un avance fundamental para la soberanía financiera de México, permitiendo que el dólar fluya con agilidad dentro de nuestras fronteras. Sin embargo, para una empresa que busca escalabilidad y eficiencia total, el SPID es solo una pieza del rompecabezas.
En Cobre, potenciamos tu infraestructura financiera eliminando las fricciones del horario bancario y la complejidad de manejar múltiples portales. Centralizamos tus pagos para que tú te enfoques en lo que realmente importa: hacer crecer tu negocio.
Es un identificador único de la transacción. Con este código y la fecha de operación, puedes consultar el estatus en el portal oficial de Banxico o generar el CEP.
El Comprobante Electrónico de Pago (CEP) es el documento legal que avala que la transferencia fue exitosa. Puedes obtenerlo en el sitio de Banxico proporcionando la Clave de Rastreo y los datos de las instituciones.
Cada banco determina su tarifa. Generalmente, son más costosas que un SPEI (oscilan entre 5 USD y 15 USD por envío), pero significativamente más baratas que una transferencia internacional SWIFT.
No. El SPID es estrictamente USD a USD. La conversión de divisas debe realizarse previamente en la mesa de dinero o portal de tu banco antes de iniciar la instrucción en SPID.