
Según el más reciente Informe de la Industria de Crédito de TransUnion, las originaciones de crédito en Colombia crecieron en todos los productos hacia finales de 2025.
Para empresas con facturación recurrente, más clientes con obligaciones activas significa mayor volumen de recaudo por gestionar, un proceso que muchas aún manejan de forma manual con la fricción y carga operativa que eso implica.
El débito automático transforma esta dinámica: automatiza el recaudo, reduce tareas repetitivas y fortalece la relación financiera con tus clientes. En esta guía exploramos qué es, cómo funciona y cómo implementarlo.
En términos prácticos, el débito automático (o domiciliación) permite que tu empresa cobre facturas directamente desde las cuentas de tus clientes, sin importar si están en bancos distintos al tuyo.
Colombia cuenta con una infraestructura robusta que permite a las empresas cobrar directamente desde las cuentas de sus clientes, incluso cuando están en bancos diferentes.
En este esquema participan tres actores clave:
Un principio fundamental: el débito solo puede ejecutarse con autorización previa del titular de la cuenta.
Si bien los detalles pueden variar según la entidad financiera con la que trabajes, a grandes rasgos el proceso sigue este flujo:
Antes de cada débito, el sistema realiza una prenotificación que valida la correspondencia entre el número de cuenta y la identificación del titular. Si el débito falla por fondos insuficientes, generalmente es posible programar reintentos en los días siguientes.
La interoperabilidad del débito automático en Colombia es posible gracias a dos sistemas que conectan a las entidades financieras del país:
Gracias a esta infraestructura, una empresa puede cobrar mediante débito automático a clientes que tienen cuentas en prácticamente cualquier banco del sistema financiero colombiano.
No todos los modelos de facturación son iguales, y elegir la modalidad de pago correcta depende de cómo cobra tu empresa.
Existen opciones diseñadas para montos fijos, otras para facturación variable, y alternativas que operan con tarjetas en lugar de cuentas bancarias.
En esta modalidad, el monto a debitar es el mismo en cada período. Puede ser definido por la empresa recaudadora o por el propio pagador al momento de la autorización.
Es ideal para negocios con cobros predecibles y gestión de suscripciones:
Su principal ventaja es la simplicidad operativa: una vez configurado, no requiere actualizar montos cada período. Eso sí, si el valor del servicio cambia, debe actualizarse la autorización o migrar a recaudo por demanda.
Aquí el monto varía según la facturación de cada período, definido por la empresa recaudadora de acuerdo con el consumo o uso del cliente. La empresa envía las órdenes de débito con los montos específicos a través del portal empresarial antes de cada ciclo de cobro.
Es la opción natural para facturas mensuales de valor variable:
La ventaja: flexibilidad para ajustar el cobro según la factura real sin modificar autorizaciones.
Esta modalidad tokeniza los datos de la tarjeta en una pasarela de pago, permitiendo pagos automáticos recurrentes sin que el cliente ingrese información cada vez.
A diferencia del débito a cuentas en entidades bancarias, no opera a través de ACH sino de las redes de tarjetas como Visa o Mastercard, lo que requiere integración con una pasarela de pagos.
Entre sus ventajas:
La consideración principal son las comisiones, que suelen ser más altas que en débitos ACH.
Más allá de la conveniencia operativa, el débito automático tiene impacto directo en indicadores financieros clave. Sus beneficios se extienden desde el flujo de caja hasta la relación con clientes, transformando cómo tu empresa gestiona su ciclo de cobro.
Al programar cobros en fechas específicas, puedes proyectar con mayor precisión tus ingresos mensuales. El cobro se ejecuta automáticamente en la fecha acordada, eliminando la dependencia de que el cliente "recuerde" pagar.
Esto se traduce en:
El impacto en la liquidez se amplifica cuando el débito automático opera sobre rieles de pagos inmediatos.
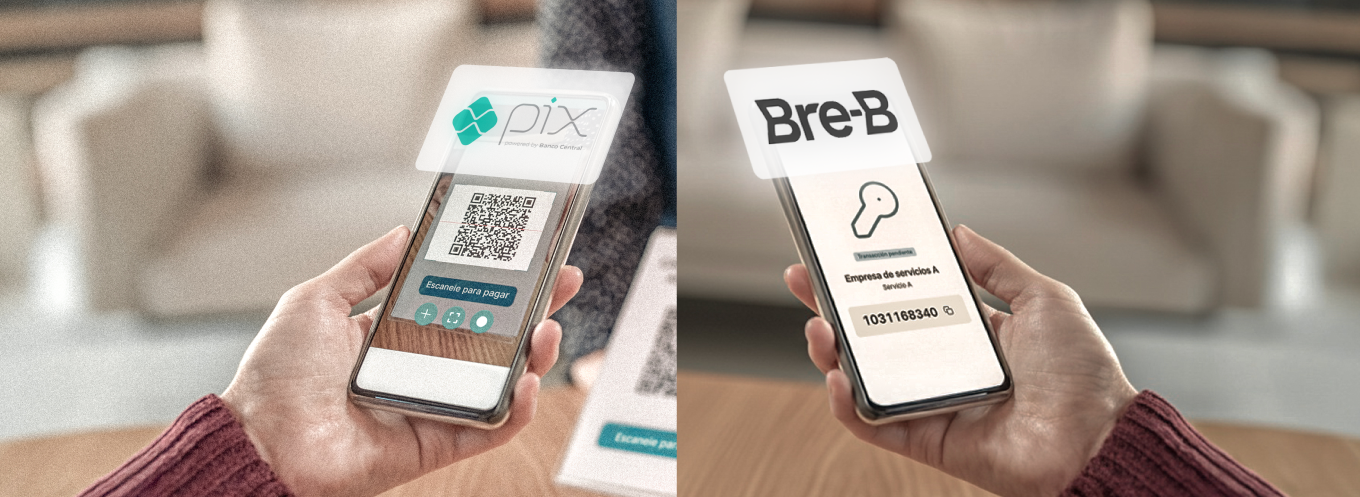
Con la llegada de Bre-B, el sistema de pagos instantáneos de Colombia, las empresas pueden recibir fondos en segundos, incluso fuera del horario bancario tradicional. Plataformas como Cobre ya permiten a las empresas recaudar a través de este sistema, combinando la automatización del débito con la inmediatez del nuevo riel.
La automatización del recaudo libera a tu equipo financiero de tareas repetitivas: llamadas de recordatorio, seguimiento de pagos pendientes y registro manual de transacciones. Ese tiempo puede dedicarse a actividades de mayor valor estratégico.
Otros beneficios operativos incluyen:
Para empresas que operan con múltiples bancos, el desafío adicional es consolidar la información de recaudo en un solo lugar.
Soluciones de centralización de tesorería, como Cobre Connect, permiten visualizar todas las cuentas bancarias en un único portal, consultar movimientos en tiempo real y generar reportes sin depender de hojas de cálculo dispersas.
Para tus clientes, el débito automático significa conveniencia: no necesitan recordar fechas, hacer filas ni ingresar a portales cada mes. El pago simplemente ocurre.
Sin embargo, es fundamental que el cliente autorice explícitamente esta modalidad de pago. Una fidelización real solo se logra cuando el cliente elige activamente el débito automático y comprende cómo funciona.
Sin esta autorización clara, los cargos automáticos pueden generar el efecto contrario: rechazo, quejas por cobros no reconocidos y pérdida de confianza en tu empresa. La transparencia en el proceso de inscripción es clave para evitar disputas y chargebacks.
Esto reduce las moras involuntarias, aquellas que ocurren por olvido y no por falta de capacidad de pago. Además, los clientes inscritos en débito automático tienden a permanecer más tiempo, ya que migrar a otro proveedor implica reconfigurar sus pagos.
Algunas entidades financieras permiten configurar un cobro en cascada: si no hay fondos suficientes en la cuenta de ahorros, el sistema intenta con la cuenta corriente, y luego con tarjeta de crédito.
Esta configuración, disponible a través de ciertos bancos, aumenta la tasa de éxito del recaudo sin intervención manual.
La implementación del débito automático no está exenta de obstáculos. Anticipar estos desafíos y tener estrategias claras para abordarlos es clave para maximizar la tasa de éxito de tu programa de recaudo.
Algunos clientes son reacios a otorgar una autorización de pago que permita debitar directamente de su cuenta bancaria, ya sea por desconfianza o desconocimiento.
Para superarlo, comunica claramente los beneficios: nunca más moras, sin filas, sin fechas que recordar.
Ofrecer incentivos como descuentos por inscripción y simplificar el proceso, idealmente de forma digital, ayuda a reducir la fricción.
El débito falla cuando la cuenta no tiene saldo suficiente, generando rechazos y trabajo adicional.
La solución es programar pagos automáticos con reintentos en los días siguientes y enviar notificaciones previas al cliente recordando la fecha de cobro.
Algunas entidades bancarias permiten configurar cobro en cascada entre varios productos del cliente.
Operar con varios bancos implica manejar diferentes plataformas, interfaces y formatos, multiplicando la carga operativa.
Evalúa soluciones de centralización de tesorería o un procesador de pagos que unifique la operación en un solo dashboard y estandarice procesos.
Los clientes cambian de entidad bancaria o cierran cuentas sin notificar, causando rechazos sistemáticos.
Implementa campañas periódicas de validación de datos, monitorea tasas de rechazo para identificar patrones y facilita canales para que el cliente notifique cambios.
Los consumidores pueden reversar pagos automáticos o revocar autorizaciones en cualquier momento, según la normativa colombiana.
Como empresa recaudadora o proveedor de servicios, mantén las autorizaciones debidamente documentadas con los términos de la autorización claros, responde oportunamente a reclamaciones y establece procesos para gestionar reversiones sin afectar la relación comercial.
La automatización del pago trae enormes beneficios, pero requiere preparación para estos escenarios.
El débito automático no es la única opción para recaudar, y la elección del método correcto depende de tu modelo de negocio, el tipo de cliente y la frecuencia de cobro.
¿Cuál elegir? Para empresas con facturación recurrente y relaciones de largo plazo, el débito automático es la opción más eficiente: maximiza la tasa de recaudo y minimiza la carga operativa.
Para ventas puntuales, clientes nuevos o transacciones ocasionales, PSE o links de pago ofrecen mayor flexibilidad.
La estrategia óptima suele combinar varios métodos según el segmento de clientes.
El débito automático transforma la forma en que las empresas gestionan su recaudo. Al ejecutar cobros automáticos en cada fecha de vencimiento, eliminas la dependencia de que tus clientes recuerden pagar y reduces significativamente la carga operativa de tu equipo financiero.
Ya sea para el pago de servicios recurrentes, suscripciones o facturación periódica, implementar un sistema que recaude de manera automática mejora tu flujo de caja, disminuye la cartera morosa y fortalece la relación con tus clientes al ofrecerles una experiencia sin fricciones.
La clave está en elegir la infraestructura adecuada, gestionar correctamente las autorizaciones y complementar con otros métodos de recaudo según el perfil de cada segmento.
¿Listo para optimizar tu recaudo empresarial? Conoce cómo Cobre puede ayudarte a automatizar tus cobros y centralizar tu operación financiera en una sola plataforma.

Según el más reciente Informe de la Industria de Crédito de TransUnion, las originaciones de crédito en Colombia crecieron en todos los productos hacia finales de 2025.
Para empresas con facturación recurrente, más clientes con obligaciones activas significa mayor volumen de recaudo por gestionar, un proceso que muchas aún manejan de forma manual con la fricción y carga operativa que eso implica.
El débito automático transforma esta dinámica: automatiza el recaudo, reduce tareas repetitivas y fortalece la relación financiera con tus clientes. En esta guía exploramos qué es, cómo funciona y cómo implementarlo.
En términos prácticos, el débito automático (o domiciliación) permite que tu empresa cobre facturas directamente desde las cuentas de tus clientes, sin importar si están en bancos distintos al tuyo.
Colombia cuenta con una infraestructura robusta que permite a las empresas cobrar directamente desde las cuentas de sus clientes, incluso cuando están en bancos diferentes.
En este esquema participan tres actores clave:
Un principio fundamental: el débito solo puede ejecutarse con autorización previa del titular de la cuenta.
Si bien los detalles pueden variar según la entidad financiera con la que trabajes, a grandes rasgos el proceso sigue este flujo:
Antes de cada débito, el sistema realiza una prenotificación que valida la correspondencia entre el número de cuenta y la identificación del titular. Si el débito falla por fondos insuficientes, generalmente es posible programar reintentos en los días siguientes.
La interoperabilidad del débito automático en Colombia es posible gracias a dos sistemas que conectan a las entidades financieras del país:
Gracias a esta infraestructura, una empresa puede cobrar mediante débito automático a clientes que tienen cuentas en prácticamente cualquier banco del sistema financiero colombiano.
No todos los modelos de facturación son iguales, y elegir la modalidad de pago correcta depende de cómo cobra tu empresa.
Existen opciones diseñadas para montos fijos, otras para facturación variable, y alternativas que operan con tarjetas en lugar de cuentas bancarias.
En esta modalidad, el monto a debitar es el mismo en cada período. Puede ser definido por la empresa recaudadora o por el propio pagador al momento de la autorización.
Es ideal para negocios con cobros predecibles y gestión de suscripciones:
Su principal ventaja es la simplicidad operativa: una vez configurado, no requiere actualizar montos cada período. Eso sí, si el valor del servicio cambia, debe actualizarse la autorización o migrar a recaudo por demanda.
Aquí el monto varía según la facturación de cada período, definido por la empresa recaudadora de acuerdo con el consumo o uso del cliente. La empresa envía las órdenes de débito con los montos específicos a través del portal empresarial antes de cada ciclo de cobro.
Es la opción natural para facturas mensuales de valor variable:
La ventaja: flexibilidad para ajustar el cobro según la factura real sin modificar autorizaciones.
Esta modalidad tokeniza los datos de la tarjeta en una pasarela de pago, permitiendo pagos automáticos recurrentes sin que el cliente ingrese información cada vez.
A diferencia del débito a cuentas en entidades bancarias, no opera a través de ACH sino de las redes de tarjetas como Visa o Mastercard, lo que requiere integración con una pasarela de pagos.
Entre sus ventajas:
La consideración principal son las comisiones, que suelen ser más altas que en débitos ACH.
Más allá de la conveniencia operativa, el débito automático tiene impacto directo en indicadores financieros clave. Sus beneficios se extienden desde el flujo de caja hasta la relación con clientes, transformando cómo tu empresa gestiona su ciclo de cobro.
Al programar cobros en fechas específicas, puedes proyectar con mayor precisión tus ingresos mensuales. El cobro se ejecuta automáticamente en la fecha acordada, eliminando la dependencia de que el cliente "recuerde" pagar.
Esto se traduce en:
El impacto en la liquidez se amplifica cuando el débito automático opera sobre rieles de pagos inmediatos.
Con la llegada de Bre-B, el sistema de pagos instantáneos de Colombia, las empresas pueden recibir fondos en segundos, incluso fuera del horario bancario tradicional. Plataformas como Cobre ya permiten a las empresas recaudar a través de este sistema, combinando la automatización del débito con la inmediatez del nuevo riel.
La automatización del recaudo libera a tu equipo financiero de tareas repetitivas: llamadas de recordatorio, seguimiento de pagos pendientes y registro manual de transacciones. Ese tiempo puede dedicarse a actividades de mayor valor estratégico.
Otros beneficios operativos incluyen:
Para empresas que operan con múltiples bancos, el desafío adicional es consolidar la información de recaudo en un solo lugar.
Soluciones de centralización de tesorería, como Cobre Connect, permiten visualizar todas las cuentas bancarias en un único portal, consultar movimientos en tiempo real y generar reportes sin depender de hojas de cálculo dispersas.
Para tus clientes, el débito automático significa conveniencia: no necesitan recordar fechas, hacer filas ni ingresar a portales cada mes. El pago simplemente ocurre.
Sin embargo, es fundamental que el cliente autorice explícitamente esta modalidad de pago. Una fidelización real solo se logra cuando el cliente elige activamente el débito automático y comprende cómo funciona.
Sin esta autorización clara, los cargos automáticos pueden generar el efecto contrario: rechazo, quejas por cobros no reconocidos y pérdida de confianza en tu empresa. La transparencia en el proceso de inscripción es clave para evitar disputas y chargebacks.
Esto reduce las moras involuntarias, aquellas que ocurren por olvido y no por falta de capacidad de pago. Además, los clientes inscritos en débito automático tienden a permanecer más tiempo, ya que migrar a otro proveedor implica reconfigurar sus pagos.
Algunas entidades financieras permiten configurar un cobro en cascada: si no hay fondos suficientes en la cuenta de ahorros, el sistema intenta con la cuenta corriente, y luego con tarjeta de crédito.
Esta configuración, disponible a través de ciertos bancos, aumenta la tasa de éxito del recaudo sin intervención manual.
La implementación del débito automático no está exenta de obstáculos. Anticipar estos desafíos y tener estrategias claras para abordarlos es clave para maximizar la tasa de éxito de tu programa de recaudo.
Algunos clientes son reacios a otorgar una autorización de pago que permita debitar directamente de su cuenta bancaria, ya sea por desconfianza o desconocimiento.
Para superarlo, comunica claramente los beneficios: nunca más moras, sin filas, sin fechas que recordar.
Ofrecer incentivos como descuentos por inscripción y simplificar el proceso, idealmente de forma digital, ayuda a reducir la fricción.
El débito falla cuando la cuenta no tiene saldo suficiente, generando rechazos y trabajo adicional.
La solución es programar pagos automáticos con reintentos en los días siguientes y enviar notificaciones previas al cliente recordando la fecha de cobro.
Algunas entidades bancarias permiten configurar cobro en cascada entre varios productos del cliente.
Operar con varios bancos implica manejar diferentes plataformas, interfaces y formatos, multiplicando la carga operativa.
Evalúa soluciones de centralización de tesorería o un procesador de pagos que unifique la operación en un solo dashboard y estandarice procesos.
Los clientes cambian de entidad bancaria o cierran cuentas sin notificar, causando rechazos sistemáticos.
Implementa campañas periódicas de validación de datos, monitorea tasas de rechazo para identificar patrones y facilita canales para que el cliente notifique cambios.
Los consumidores pueden reversar pagos automáticos o revocar autorizaciones en cualquier momento, según la normativa colombiana.
Como empresa recaudadora o proveedor de servicios, mantén las autorizaciones debidamente documentadas con los términos de la autorización claros, responde oportunamente a reclamaciones y establece procesos para gestionar reversiones sin afectar la relación comercial.
La automatización del pago trae enormes beneficios, pero requiere preparación para estos escenarios.
El débito automático no es la única opción para recaudar, y la elección del método correcto depende de tu modelo de negocio, el tipo de cliente y la frecuencia de cobro.
¿Cuál elegir? Para empresas con facturación recurrente y relaciones de largo plazo, el débito automático es la opción más eficiente: maximiza la tasa de recaudo y minimiza la carga operativa.
Para ventas puntuales, clientes nuevos o transacciones ocasionales, PSE o links de pago ofrecen mayor flexibilidad.
La estrategia óptima suele combinar varios métodos según el segmento de clientes.
El débito automático transforma la forma en que las empresas gestionan su recaudo. Al ejecutar cobros automáticos en cada fecha de vencimiento, eliminas la dependencia de que tus clientes recuerden pagar y reduces significativamente la carga operativa de tu equipo financiero.
Ya sea para el pago de servicios recurrentes, suscripciones o facturación periódica, implementar un sistema que recaude de manera automática mejora tu flujo de caja, disminuye la cartera morosa y fortalece la relación con tus clientes al ofrecerles una experiencia sin fricciones.
La clave está en elegir la infraestructura adecuada, gestionar correctamente las autorizaciones y complementar con otros métodos de recaudo según el perfil de cada segmento.
¿Listo para optimizar tu recaudo empresarial? Conoce cómo Cobre puede ayudarte a automatizar tus cobros y centralizar tu operación financiera en una sola plataforma.