
El 4x1000 es un impuesto indirecto que se aplica en Colombia sobre las transacciones financieras. Tiene una tasa del 0.4% que puede parecer marginal, pero que tiene un impacto acumulado en empresas con alto volumen de transacciones y se traduce en millones de pesos perdidos cada año.
Este tributo fue creado inicialmente como una medida temporal en 1998, pero se ha mantenido vigente durante más de dos décadas, convirtiéndose en una fuente significativa de ingresos para el Estado colombiano y en un costo recurrente para las empresas.
El Gravamen a los Movimientos Financieros (GMF), mejor conocido como 4x1000, es un impuesto que equivale a 4 pesos por cada 1,000 pesos movidos en retiros, traslados y pagos; es decir, un 0.4% del valor total de cada transacción.
Este impuesto se da a través de entidades financieras que recaudan el impuesto y lo transfieren al Estado.
El GMF se aplica en prácticamente todos los movimientos que impliquen disposición de recursos de cuentas bancarias, incluyendo:
El GMF se cobra cada vez que se usan recursos de una cuenta bancaria, lo que significa que en una cadena de pagos, cada movimiento genera un nuevo cobro del impuesto, incrementando el costo operativo total de las transacciones.
Para entender la magnitud de este impuesto, consideremos algunos escenarios típicos:
Además, a estas cifras hay que sumarle los movimientos adicionales generados por ineficiencias operativas, errores de conciliación o gestión reactiva de tesorería que multiplican la exposición al impuesto.
La mayoría de las empresas no son conscientes de cuánto están pagando en 4x1000 porque este costo está fragmentado en cientos o miles de transacciones mensuales que hacen que el impacto del GMF sea mayor.
Los principales factores que aumentan la carga del GMF incluyen:
Empresas que mantienen múltiples cuentas en diferentes bancos generan transferencias internas constantes para consolidar saldos o distribuir recursos. Cada movimiento entre cuentas propias es un pago adicional del GMF.
Los errores en pagos manuales requieren movimientos correctivos: anular una transferencia, devolver fondos, reenviar el pago correcto. Cada uno de estos movimientos genera GMF adicional.
Sin visibilidad consolidada de todas las cuentas, los equipos de tesorería toman decisiones reactivas que generan movimientos innecesarios. Por ejemplo, transferir fondos "por si acaso", prescindiendo de una planeación para saber exactamente cuándo y cuánto se necesita.
Para garantizar liquidez, muchas empresas mantienen saldos distribuidos en múltiples cuentas, lo que requiere transferencias preventivas que no siempre son necesarias, pero generan GMF.
Las empresas que realizan pagos masivos a proveedores o empleados mediante sistemas tradicionales suelen generar más movimientos que los estrictamente necesarios.
Aunque el GMF es inevitable mientras existan movimientos financieros, las empresas pueden implementar estrategias para optimizar su exposición al impuesto:
Implementar una plataforma que consolide la vista de todas las cuentas bancarias permite tomar decisiones mejor informadas y reducir transferencias innecesarias entre cuentas propias.
Con Cobre Connect, las empresas pueden visualizar todas sus cuentas bancarias en un solo lugar, eliminando la necesidad de consultar cada banco por separado y reduciendo los movimientos de consolidación.
Con esto, la empresa solo paga el GMF cuando el movimiento del dinero es estrictamente necesario.
La automatización elimina errores manuales que requieren movimientos correctivos. Un sistema automatizado de conciliación identifica discrepancias en tiempo real y reduce significativamente los reprocesos.
Las empresas que implementan procesos de conciliación de cuentas automatizados reportan hasta 90% menos errores en pagos, lo que se traduce directamente en menos movimientos correctivos gravados con GMF.
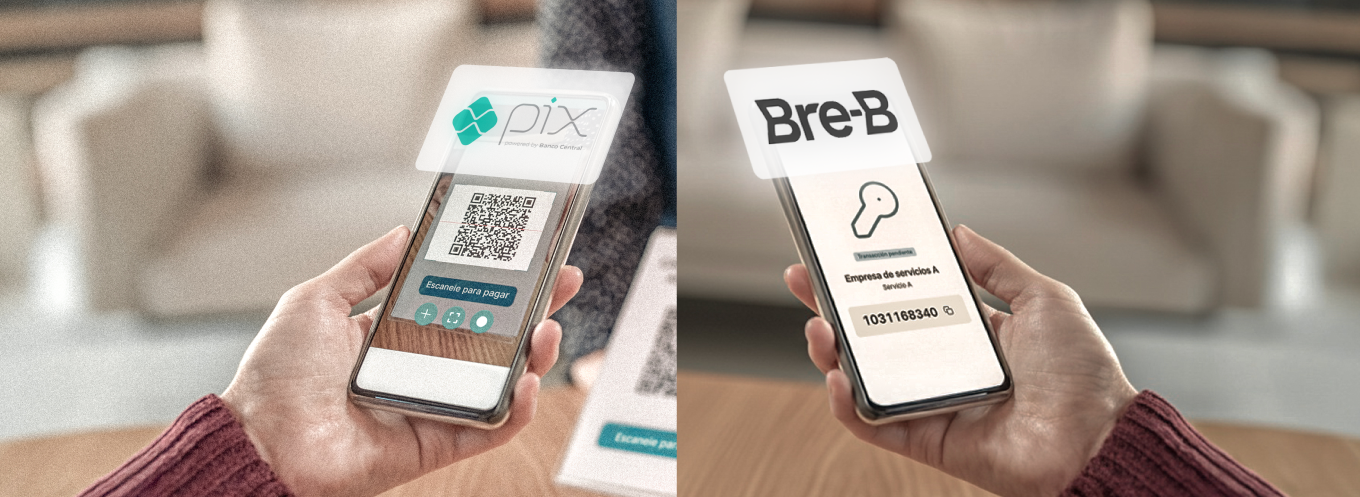
Los sistemas de pagos en tiempo real como Bre-B eliminan la necesidad de mantener "colchones" de liquidez en múltiples cuentas. Con liquidación instantánea, las empresas pueden centralizar sus fondos y hacer movimientos solo cuando realmente es necesario.
Migrar hacia pagos empresariales inmediatos desde Bre-B permite a las empresas:
Para empresas que realizan pagos masivos, utilizar plataformas especializadas que permitan dispersar desde una sola cuenta fuente hacia múltiples destinos reduce significativamente el número de movimientos totales.
Muchas empresas mantienen cuentas "históricas" que ya no son estrictamente necesarias. Una auditoría de cuentas bancarias puede revelar oportunidades de consolidación que reduzcan movimientos internos.
Más allá del GMF directo, existe un costo operativo asociado a gestionar múltiples cuentas y movimientos:
Cuando se suma el GMF directo a estos costos indirectos, el impacto total puede representar entre 0.8% y 1.2% del total de movimientos financieros.
Consideremos una empresa con la siguiente operación mensual:
En este caso, tener una operación optimizada para 4x1000 consolida un ahorro anual de $96 millones COP, además de una reducción del 40% en la carga operativa.
Este ahorro se logra sin cambiar el volumen de negocio, simplemente eliminando movimientos redundantes, consolidando operaciones y automatizando procesos.
Para estimar cuánto está pagando tu empresa actualmente en GMF y cuánto podría ahorrar con optimización:
El ahorro optimizado asume una reducción conservadora del 40% en movimientos mediante centralización y automatización.
Reducir la exposición al GMF no es solo una cuestión de ahorro tributario. Las estrategias que minimizan movimientos financieros también generan:
El 4x1000 es un costo inevitable para las empresas colombianas, pero su impacto puede ser significativamente reducido mediante estrategias de optimización inteligente.
La clave no está en evadir el impuesto, sino en minimizar los movimientos financieros innecesarios que multiplican su impacto.
Las empresas que centralizan su visibilidad financiera, automatizan sus procesos de pago y conciliación e implementan sistemas de pagos inmediatos como Bre-B, reportan reducciones del 30-40% en su exposición total al GMF, liberando millones de pesos anuales que pueden reinvertirse en el crecimiento del negocio.
Más importante aún, estas estrategias no solo reducen costos tributarios, sino que generan eficiencias operativas que fortalecen toda la operación financiera de la empresa.
Si tu empresa está pagando más 4x1000 del necesario, agenda una demo con Cobre para analizar tu operación financiera y descubrir oportunidades de optimización específicas para tu caso.
No. Mientras una empresa realice movimientos financieros en Colombia, estará sujeta al GMF. Sin embargo, sí se puede optimizar significativamente la exposición al impuesto reduciendo movimientos innecesarios.
Empresas que implementan estrategias de centralización y automatización reportan reducciones entre 30% y 40% en su carga de GMF, sin afectar su volumen de negocio.
Sí, Bre-B es un sistema de pagos y cualquier movimiento de fondos genera GMF. Sin embargo, la liquidación instantánea permite optimizar el uso de liquidez y reducir movimientos preventivos.
Revisa tus extractos bancarios y suma todos los cargos por GMF. Muchas empresas se sorprenden al descubrir que este costo representa varios millones de pesos mensuales.
El ROI no viene solo de la reducción del GMF. Las plataformas modernas de pagos también generan eficiencias operativas, reducen errores, liberan tiempo del equipo financiero y mejoran la visibilidad, generando valor más allá del ahorro tributario.
El 4x1000 es un impuesto indirecto que se aplica en Colombia sobre las transacciones financieras. Tiene una tasa del 0.4% que puede parecer marginal, pero que tiene un impacto acumulado en empresas con alto volumen de transacciones y se traduce en millones de pesos perdidos cada año.
Este tributo fue creado inicialmente como una medida temporal en 1998, pero se ha mantenido vigente durante más de dos décadas, convirtiéndose en una fuente significativa de ingresos para el Estado colombiano y en un costo recurrente para las empresas.
El Gravamen a los Movimientos Financieros (GMF), mejor conocido como 4x1000, es un impuesto que equivale a 4 pesos por cada 1,000 pesos movidos en retiros, traslados y pagos; es decir, un 0.4% del valor total de cada transacción.
Este impuesto se da a través de entidades financieras que recaudan el impuesto y lo transfieren al Estado.
El GMF se aplica en prácticamente todos los movimientos que impliquen disposición de recursos de cuentas bancarias, incluyendo:
El GMF se cobra cada vez que se usan recursos de una cuenta bancaria, lo que significa que en una cadena de pagos, cada movimiento genera un nuevo cobro del impuesto, incrementando el costo operativo total de las transacciones.
Para entender la magnitud de este impuesto, consideremos algunos escenarios típicos:
Además, a estas cifras hay que sumarle los movimientos adicionales generados por ineficiencias operativas, errores de conciliación o gestión reactiva de tesorería que multiplican la exposición al impuesto.
La mayoría de las empresas no son conscientes de cuánto están pagando en 4x1000 porque este costo está fragmentado en cientos o miles de transacciones mensuales que hacen que el impacto del GMF sea mayor.
Los principales factores que aumentan la carga del GMF incluyen:
Empresas que mantienen múltiples cuentas en diferentes bancos generan transferencias internas constantes para consolidar saldos o distribuir recursos. Cada movimiento entre cuentas propias es un pago adicional del GMF.
Los errores en pagos manuales requieren movimientos correctivos: anular una transferencia, devolver fondos, reenviar el pago correcto. Cada uno de estos movimientos genera GMF adicional.
Sin visibilidad consolidada de todas las cuentas, los equipos de tesorería toman decisiones reactivas que generan movimientos innecesarios. Por ejemplo, transferir fondos "por si acaso", prescindiendo de una planeación para saber exactamente cuándo y cuánto se necesita.
Para garantizar liquidez, muchas empresas mantienen saldos distribuidos en múltiples cuentas, lo que requiere transferencias preventivas que no siempre son necesarias, pero generan GMF.
Las empresas que realizan pagos masivos a proveedores o empleados mediante sistemas tradicionales suelen generar más movimientos que los estrictamente necesarios.
Aunque el GMF es inevitable mientras existan movimientos financieros, las empresas pueden implementar estrategias para optimizar su exposición al impuesto:
Implementar una plataforma que consolide la vista de todas las cuentas bancarias permite tomar decisiones mejor informadas y reducir transferencias innecesarias entre cuentas propias.
Con Cobre Connect, las empresas pueden visualizar todas sus cuentas bancarias en un solo lugar, eliminando la necesidad de consultar cada banco por separado y reduciendo los movimientos de consolidación.
Con esto, la empresa solo paga el GMF cuando el movimiento del dinero es estrictamente necesario.
La automatización elimina errores manuales que requieren movimientos correctivos. Un sistema automatizado de conciliación identifica discrepancias en tiempo real y reduce significativamente los reprocesos.
Las empresas que implementan procesos de conciliación de cuentas automatizados reportan hasta 90% menos errores en pagos, lo que se traduce directamente en menos movimientos correctivos gravados con GMF.
Los sistemas de pagos en tiempo real como Bre-B eliminan la necesidad de mantener "colchones" de liquidez en múltiples cuentas. Con liquidación instantánea, las empresas pueden centralizar sus fondos y hacer movimientos solo cuando realmente es necesario.
Migrar hacia pagos empresariales inmediatos desde Bre-B permite a las empresas:
Para empresas que realizan pagos masivos, utilizar plataformas especializadas que permitan dispersar desde una sola cuenta fuente hacia múltiples destinos reduce significativamente el número de movimientos totales.
Muchas empresas mantienen cuentas "históricas" que ya no son estrictamente necesarias. Una auditoría de cuentas bancarias puede revelar oportunidades de consolidación que reduzcan movimientos internos.
Más allá del GMF directo, existe un costo operativo asociado a gestionar múltiples cuentas y movimientos:
Cuando se suma el GMF directo a estos costos indirectos, el impacto total puede representar entre 0.8% y 1.2% del total de movimientos financieros.
Consideremos una empresa con la siguiente operación mensual:
En este caso, tener una operación optimizada para 4x1000 consolida un ahorro anual de $96 millones COP, además de una reducción del 40% en la carga operativa.
Este ahorro se logra sin cambiar el volumen de negocio, simplemente eliminando movimientos redundantes, consolidando operaciones y automatizando procesos.
Para estimar cuánto está pagando tu empresa actualmente en GMF y cuánto podría ahorrar con optimización:
El ahorro optimizado asume una reducción conservadora del 40% en movimientos mediante centralización y automatización.
Reducir la exposición al GMF no es solo una cuestión de ahorro tributario. Las estrategias que minimizan movimientos financieros también generan:
El 4x1000 es un costo inevitable para las empresas colombianas, pero su impacto puede ser significativamente reducido mediante estrategias de optimización inteligente.
La clave no está en evadir el impuesto, sino en minimizar los movimientos financieros innecesarios que multiplican su impacto.
Las empresas que centralizan su visibilidad financiera, automatizan sus procesos de pago y conciliación e implementan sistemas de pagos inmediatos como Bre-B, reportan reducciones del 30-40% en su exposición total al GMF, liberando millones de pesos anuales que pueden reinvertirse en el crecimiento del negocio.
Más importante aún, estas estrategias no solo reducen costos tributarios, sino que generan eficiencias operativas que fortalecen toda la operación financiera de la empresa.
Si tu empresa está pagando más 4x1000 del necesario, agenda una demo con Cobre para analizar tu operación financiera y descubrir oportunidades de optimización específicas para tu caso.
No. Mientras una empresa realice movimientos financieros en Colombia, estará sujeta al GMF. Sin embargo, sí se puede optimizar significativamente la exposición al impuesto reduciendo movimientos innecesarios.
Empresas que implementan estrategias de centralización y automatización reportan reducciones entre 30% y 40% en su carga de GMF, sin afectar su volumen de negocio.
Sí, Bre-B es un sistema de pagos y cualquier movimiento de fondos genera GMF. Sin embargo, la liquidación instantánea permite optimizar el uso de liquidez y reducir movimientos preventivos.
Revisa tus extractos bancarios y suma todos los cargos por GMF. Muchas empresas se sorprenden al descubrir que este costo representa varios millones de pesos mensuales.
El ROI no viene solo de la reducción del GMF. Las plataformas modernas de pagos también generan eficiencias operativas, reducen errores, liberan tiempo del equipo financiero y mejoran la visibilidad, generando valor más allá del ahorro tributario.