
Si tu fintech mueve fondos entre un remitente y un beneficiario en distintos países, compite en el mismo terreno regulatorio que una remesadora, sin importar cómo llames a tu producto.
Según el informe anual del BID sobre remesas a América Latina y el Caribe, en 2025 el flujo de USD a Latinoamérica hacia la región llegó a US$173.733 millones, un récord histórico impulsado por Centroamérica, que creció 20,1% frente al año anterior.
Ese volumen no se mueve solo: pasa por bancos, operadores tradicionales y, cada vez más, por la infraestructura de fintechs.
Esta guía explica qué es una remesadora, qué tipos de remesas existen, cómo se regula la actividad en Estados Unidos, México y Colombia, y qué modelo puedes elegir para operar una sin construir la infraestructura desde cero.
Una remesadora es una entidad financiera autorizada para realizar transferencias de dinero entre países. Recibe fondos de un remitente en el exterior, los mueve a través de bancos, rieles locales o redes propias, y los entrega al beneficiario en efectivo, cuenta bancaria o billetera digital.
El envío de remesas suele ocurrir en tres etapas: origen, tránsito y entrega. En el origen, el remitente deposita el dinero en un banco, un operador o una fintech; En el tránsito, esos fondos se mueven entre instituciones financieras hasta llegar al país destino; en la entrega, el beneficiario los recibe en la moneda y el canal que elija.
Cada tipo de remesa implica un riel distinto por debajo y una obligación de licenciamiento distinta. Conocer la diferencia te dice qué necesitas registrar antes de mover el primer dólar:
El comportamiento de las remesas cambia por subregión, y esa diferencia define qué rieles y qué licencias necesitas según dónde operes.
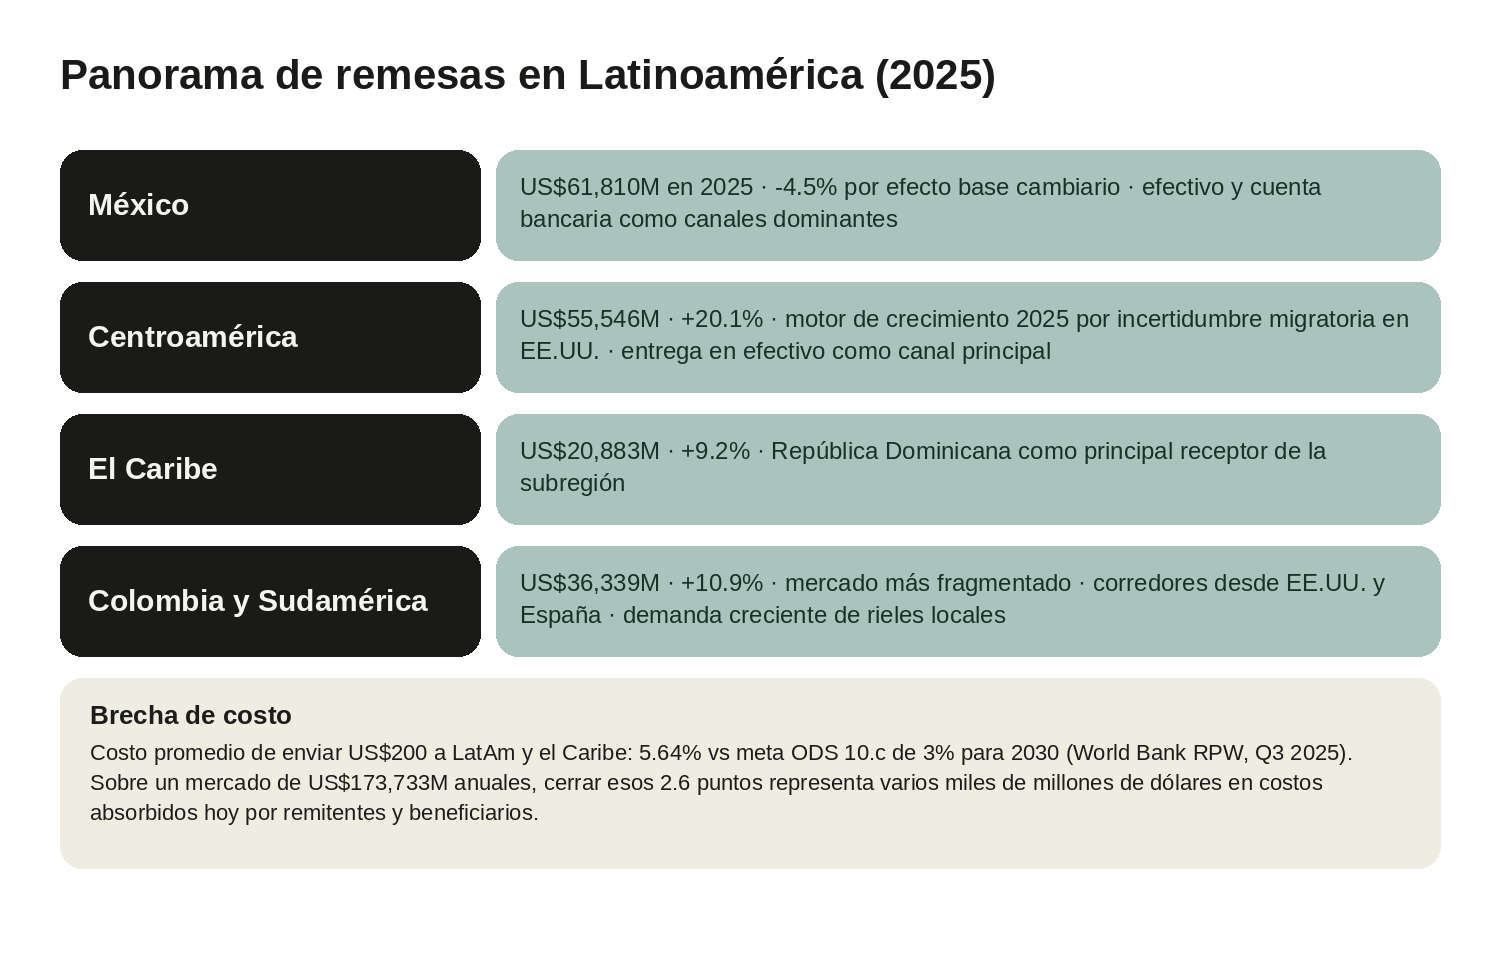
México sigue siendo el corredor más grande de la región, con US$61.810 millones recibidos en 2025, aunque cayó 4,5% frente al año anterior por un efecto base cambiario. El mercado está dominado por transferencias en efectivo y a cuenta bancaria, con adopción creciente de billeteras digitales.
Centroamérica y el Caribe fueron el motor de crecimiento de 2025. Centroamérica subió 20,1% hasta US$55.546 millones, impulsada por la incertidumbre migratoria en Estados Unidos, con Guatemala, Honduras y El Salvador dependiendo de las remesas como porcentaje significativo de su PIB y la entrega en efectivo como canal principal. El Caribe recibió cerca de US$20.883 millones (+9,2%), con República Dominicana como uno de los principales receptores de la subregión.
Colombia y Sudamérica crecieron 10,9% hasta US$36.339 millones, con Colombia como uno de los receptores más grandes de la subregión. El mercado está más fragmentado que México o Centroamérica, con corredores relevantes desde Estados Unidos y España, y demanda creciente de rieles locales para bajar el costo de entrega.
Detrás de estos volúmenes hay una ineficiencia de mercado que el sector fintech puede resolver: según el reporte Remittance Prices Worldwide del Banco Mundial (Q3 2025), el costo promedio de enviar $200 USD hacia Latinoamérica y el Caribe es de 5,64%, frente a la meta del Objetivo de Desarrollo Sostenible 10.c de reducirlo a 3% para 2030.
Sobre un mercado regional de US$173.733 millones anuales, cerrar esa brecha de 2,6 puntos porcentuales representa varios miles de millones de dólares en costos que hoy absorben remitentes y beneficiarios.
Las remesadoras operan bajo licencias específicas en cada país donde envían o reciben fondos. Cada país exige su propio registro o licencia como transmisor de dinero, y las reglas cambian según el volumen, el corredor y si operas como principal o como agente.
En Estados Unidos, la actividad se regula en dos niveles: registro federal ante FinCEN como Money Services Business; y licencia estatal de Money Transmitter en la mayoría de los estados. Los requisitos y tiempos varían significativamente según el estado.
En México, operar como transmisor de dinero requiere inscripción ante la CNBV y un dictamen técnico en materia de prevención de lavado de dinero, con reportes periódicos a la autoridad.
En Colombia, el envío o recepción de giros desde o hacia el exterior solo puede hacerse a través de un Intermediario del Mercado Cambiario (IMC) autorizado por la Superintendencia Financiera.
No todas las fintechs necesitan la misma licencia. Existen tres modelos principales para operar remesas y elegir el correcto depende de tu volumen, tu velocidad de lanzamiento y tu tolerancia a la carga regulatoria.
Si tu producto hace alguna de estas cosas, es probable que ya estés operando bajo la definición legal de remesadora en al menos uno de tus mercados:
Si alguna de estas descripciones aplica a tu producto, la pregunta ya no es si necesitas evaluarlo, sino qué modelo de licenciamiento te conviene, en qué plazo y si tu infraestructura pudiera soportar un crecimiento operativo.
Las remesadoras que escalan no son las que construyen todo desde cero, sino las que identifican dónde reside su ventaja competitiva real y delegan la complejidad operativa a de infraestructuras como Cobre.
Cobre te facilita la infraestructura y rieles para recibir remesas en dólares y entregarlas en pesos colombianos o mexicanos sin construir tu propia integración cambiaria.
Hoy nuestra infraestructura Cross-border cubre los corredores entre Estados Unidos, Colombia y México con conexión directa a sus rieles locales.
Si recibes fondos de remitentes en Estados Unidos, esto se resuelve en dos pasos:
Dos capacidades adicionales te dan margen de maniobra frente a las fricciones típicas de este negocio:
Una remesa es una transferencia de dinero que un remitente envía a un beneficiario en otro país, ya sea con fines personales o para cubrir una obligación comercial.
La remesa suele ser de bajo monto y con fines personales, mientras que una transferencia internacional puede cubrir cualquier tipo de pago entre países, incluidos pagos comerciales de alto valor.
Sí. Cada país donde operes como remitente, transmisor o receptor exige algún tipo de licencia o registro, con requisitos que varían según el volumen y el modelo de negocio.
Es un punto físico o digital autorizado para recibir fondos de un remitente y entregarlos a un beneficiario, ya sea de forma directa o como agente de una remesadora licenciada.
Depende de tu volumen esperado, tu velocidad de lanzamiento y cuánta carga regulatoria puede absorber tu equipo. Licencia propia, agente de un licenciado e infraestructura como servicio son los tres caminos disponibles.
Las fintechs están digitalizando la entrega, bajando el costo por transacción y moviendo el mercado de efectivo hacia cuentas bancarias y billeteras digitales en toda la región.

Si tu fintech mueve fondos entre un remitente y un beneficiario en distintos países, compite en el mismo terreno regulatorio que una remesadora, sin importar cómo llames a tu producto.
Según el informe anual del BID sobre remesas a América Latina y el Caribe, en 2025 el flujo de USD a Latinoamérica hacia la región llegó a US$173.733 millones, un récord histórico impulsado por Centroamérica, que creció 20,1% frente al año anterior.
Ese volumen no se mueve solo: pasa por bancos, operadores tradicionales y, cada vez más, por la infraestructura de fintechs.
Esta guía explica qué es una remesadora, qué tipos de remesas existen, cómo se regula la actividad en Estados Unidos, México y Colombia, y qué modelo puedes elegir para operar una sin construir la infraestructura desde cero.
Una remesadora es una entidad financiera autorizada para realizar transferencias de dinero entre países. Recibe fondos de un remitente en el exterior, los mueve a través de bancos, rieles locales o redes propias, y los entrega al beneficiario en efectivo, cuenta bancaria o billetera digital.
El envío de remesas suele ocurrir en tres etapas: origen, tránsito y entrega. En el origen, el remitente deposita el dinero en un banco, un operador o una fintech; En el tránsito, esos fondos se mueven entre instituciones financieras hasta llegar al país destino; en la entrega, el beneficiario los recibe en la moneda y el canal que elija.
Cada tipo de remesa implica un riel distinto por debajo y una obligación de licenciamiento distinta. Conocer la diferencia te dice qué necesitas registrar antes de mover el primer dólar:
El comportamiento de las remesas cambia por subregión, y esa diferencia define qué rieles y qué licencias necesitas según dónde operes.
México sigue siendo el corredor más grande de la región, con US$61.810 millones recibidos en 2025, aunque cayó 4,5% frente al año anterior por un efecto base cambiario. El mercado está dominado por transferencias en efectivo y a cuenta bancaria, con adopción creciente de billeteras digitales.
Centroamérica y el Caribe fueron el motor de crecimiento de 2025. Centroamérica subió 20,1% hasta US$55.546 millones, impulsada por la incertidumbre migratoria en Estados Unidos, con Guatemala, Honduras y El Salvador dependiendo de las remesas como porcentaje significativo de su PIB y la entrega en efectivo como canal principal. El Caribe recibió cerca de US$20.883 millones (+9,2%), con República Dominicana como uno de los principales receptores de la subregión.
Colombia y Sudamérica crecieron 10,9% hasta US$36.339 millones, con Colombia como uno de los receptores más grandes de la subregión. El mercado está más fragmentado que México o Centroamérica, con corredores relevantes desde Estados Unidos y España, y demanda creciente de rieles locales para bajar el costo de entrega.
Detrás de estos volúmenes hay una ineficiencia de mercado que el sector fintech puede resolver: según el reporte Remittance Prices Worldwide del Banco Mundial (Q3 2025), el costo promedio de enviar $200 USD hacia Latinoamérica y el Caribe es de 5,64%, frente a la meta del Objetivo de Desarrollo Sostenible 10.c de reducirlo a 3% para 2030.
Sobre un mercado regional de US$173.733 millones anuales, cerrar esa brecha de 2,6 puntos porcentuales representa varios miles de millones de dólares en costos que hoy absorben remitentes y beneficiarios.
Las remesadoras operan bajo licencias específicas en cada país donde envían o reciben fondos. Cada país exige su propio registro o licencia como transmisor de dinero, y las reglas cambian según el volumen, el corredor y si operas como principal o como agente.
En Estados Unidos, la actividad se regula en dos niveles: registro federal ante FinCEN como Money Services Business; y licencia estatal de Money Transmitter en la mayoría de los estados. Los requisitos y tiempos varían significativamente según el estado.
En México, operar como transmisor de dinero requiere inscripción ante la CNBV y un dictamen técnico en materia de prevención de lavado de dinero, con reportes periódicos a la autoridad.
En Colombia, el envío o recepción de giros desde o hacia el exterior solo puede hacerse a través de un Intermediario del Mercado Cambiario (IMC) autorizado por la Superintendencia Financiera.
No todas las fintechs necesitan la misma licencia. Existen tres modelos principales para operar remesas y elegir el correcto depende de tu volumen, tu velocidad de lanzamiento y tu tolerancia a la carga regulatoria.
Si tu producto hace alguna de estas cosas, es probable que ya estés operando bajo la definición legal de remesadora en al menos uno de tus mercados:
Si alguna de estas descripciones aplica a tu producto, la pregunta ya no es si necesitas evaluarlo, sino qué modelo de licenciamiento te conviene, en qué plazo y si tu infraestructura pudiera soportar un crecimiento operativo.
Las remesadoras que escalan no son las que construyen todo desde cero, sino las que identifican dónde reside su ventaja competitiva real y delegan la complejidad operativa a de infraestructuras como Cobre.
Cobre te facilita la infraestructura y rieles para recibir remesas en dólares y entregarlas en pesos colombianos o mexicanos sin construir tu propia integración cambiaria.
Hoy nuestra infraestructura Cross-border cubre los corredores entre Estados Unidos, Colombia y México con conexión directa a sus rieles locales.
Si recibes fondos de remitentes en Estados Unidos, esto se resuelve en dos pasos:
Dos capacidades adicionales te dan margen de maniobra frente a las fricciones típicas de este negocio:
Una remesa es una transferencia de dinero que un remitente envía a un beneficiario en otro país, ya sea con fines personales o para cubrir una obligación comercial.
La remesa suele ser de bajo monto y con fines personales, mientras que una transferencia internacional puede cubrir cualquier tipo de pago entre países, incluidos pagos comerciales de alto valor.
Sí. Cada país donde operes como remitente, transmisor o receptor exige algún tipo de licencia o registro, con requisitos que varían según el volumen y el modelo de negocio.
Es un punto físico o digital autorizado para recibir fondos de un remitente y entregarlos a un beneficiario, ya sea de forma directa o como agente de una remesadora licenciada.
Depende de tu volumen esperado, tu velocidad de lanzamiento y cuánta carga regulatoria puede absorber tu equipo. Licencia propia, agente de un licenciado e infraestructura como servicio son los tres caminos disponibles.
Las fintechs están digitalizando la entrega, bajando el costo por transacción y moviendo el mercado de efectivo hacia cuentas bancarias y billeteras digitales en toda la región.